
A compra parcelada no boleto vale a pena quando três condições estão presentes: o CET (Custo Efetivo Total) aparece no contrato antes de você clicar em “finalizar”, a soma das parcelas cabe no seu orçamento dos próximos três meses junto com os compromissos que já existem, e o CNPJ do beneficiário no boleto coincide com o da loja. Se alguma dessas condições faltar, o custo real da operação pode ser bem maior do que o preço exibido na vitrine.
Ao longo deste artigo você vai encontrar os sete passos para checar cada detalhe antes de fechar, uma estrutura de projeção de três meses para visualizar os vencimentos, e as respostas diretas para as dúvidas mais comuns sobre juros, análise de crédito e o que acontece se o primeiro boleto não for pago.
Parcelar no boleto vale a pena no seu caso?
Antes de entrar nos passos, vale ter um critério claro para decidir. A resposta não é universal: depende do contrato que a loja apresenta e do seu orçamento atual.
Considere fechar a compra se as três condições abaixo estiverem presentes:
- O CET está informado no contrato ou na tela de confirmação antes de você finalizar o pedido.
- A soma das novas parcelas, junto com os boletos que você já tem nos próximos três meses, cabe no orçamento sem apertar.
- O CNPJ do beneficiário no primeiro boleto coincide com o da loja onde você está comprando.
Pause antes de confirmar se você identificar algum destes sinais:
- O contrato não mostra o CET ou apresenta apenas a taxa de juros mensal sem detalhar os encargos totais.
- A soma de todas as parcelas supera o preço à vista sem nenhuma explicação no contrato.
Um ponto que poucos contratos deixam claro: o primeiro boleto funciona como a “chave” do pedido. Em muitos casos, não pagá-lo dentro do prazo cancela a compra de forma automática, sem aviso adicional. Verificar essa cláusula antes de fechar é tão importante quanto conferir o CET.
Como funciona a compra parcelada no boleto
Antes de checar os detalhes do contrato, vale entender como essa modalidade opera e em que ela difere de outras formas de parcelamento que parecem parecidas.
Compra parcelada no boleto não é o mesmo que parcelar um boleto avulso
A compra parcelada no boleto é um crediário emitido pela loja ou por uma fintech parceira. Cada parcela corresponde a um boleto bancário independente, com código de barras próprio e data de vencimento específica. O conjunto dessas cobranças forma o que se chama de carnê.
“Parcelar um boleto avulso” é uma operação diferente: nesse caso, uma fintech quita o boleto original em nome da pessoa e divide a dívida resultante em parcelas. São dois produtos com CET, riscos e condições distintas. Para ilustrar a diferença: numa compra de R$ 600 em seis vezes no crediário, você recebe seis boletos de R$ 100 (mais encargos); ao parcelar um boleto avulso de R$ 600, a fintech paga o valor e você passa a dever a ela, com juros e condições próprias do produto dela.
Boleto parcelado precisa de análise de crédito?
Na maioria dos casos, sim. A instituição consulta o CPF e define um limite com base no perfil de crédito da pessoa. A aprovação não é garantida e o limite liberado pode ser menor do que o valor da compra.
O Banco Central do Brasil regula as operações de crédito e exige que o CET seja informado antes da contratação. O Código de Defesa do Consumidor reforça esse direito: a pessoa consumidora tem direito a conhecer todos os encargos antes de assinar qualquer contrato. Se o CET não aparecer na tela de confirmação, você pode solicitar o documento antes de fechar.
Passo a passo para checar a compra parcelada no boleto antes de fechar
Com o entendimento da modalidade em mãos, o próximo passo é percorrer o checkout com atenção. Os sete pontos abaixo cobrem cada tela do processo, do resumo do pedido até o pagamento da primeira parcela.
Reservar cinco minutos antes de clicar em “finalizar” é suficiente para percorrer todos eles:
- Localize o resumo do contrato na tela de confirmação, antes de clicar em “finalizar”. É nessa tela que todas as condições devem estar visíveis.
- Confira o CET. Se o campo não aparecer no resumo do contrato, não feche o pedido. O CET reúne juros, IOF e demais encargos em um único percentual anual, e é o único número que permite comparar ofertas de forma direta.
- Compare a soma total das parcelas com o preço à vista. Use a regra: parcela × quantidade + entrada = custo total. Se o resultado superar o preço à vista sem justificativa no contrato, questione antes de confirmar. Para fazer a simulação das parcelas com os valores reais, você pode usar uma calculadora ou planilha simples.
- Anote as datas de vencimento de cada parcela. Elas não aparecem na fatura do cartão nem no extrato bancário automático. O carnê ou o e-mail de confirmação são os documentos que trazem essa informação.
- Verifique o CNPJ do beneficiário no primeiro boleto antes de pagar. O app do seu banco lê o código de barras e exibe o nome e o CNPJ do beneficiário. Confirme que coincidem com os dados da loja.
- Cheque se o não pagamento do primeiro boleto cancela o pedido. Essa informação está na seção de condições gerais ou de cancelamento do contrato. Em muitos casos, o cancelamento acontece de forma automática após o vencimento.
- Projete os vencimentos ao lado das parcelas que você já tem nos próximos três meses. A seção seguinte mostra como montar essa visão antes de confirmar.
Se qualquer passo levantar dúvidas, o caminho é contatar a loja antes de fechar, não depois. Pedidos em aberto costumam aguardar alguns dias úteis dependendo da compensação bancária, mas cancelamentos por não pagamento do primeiro boleto podem ser imediatos.
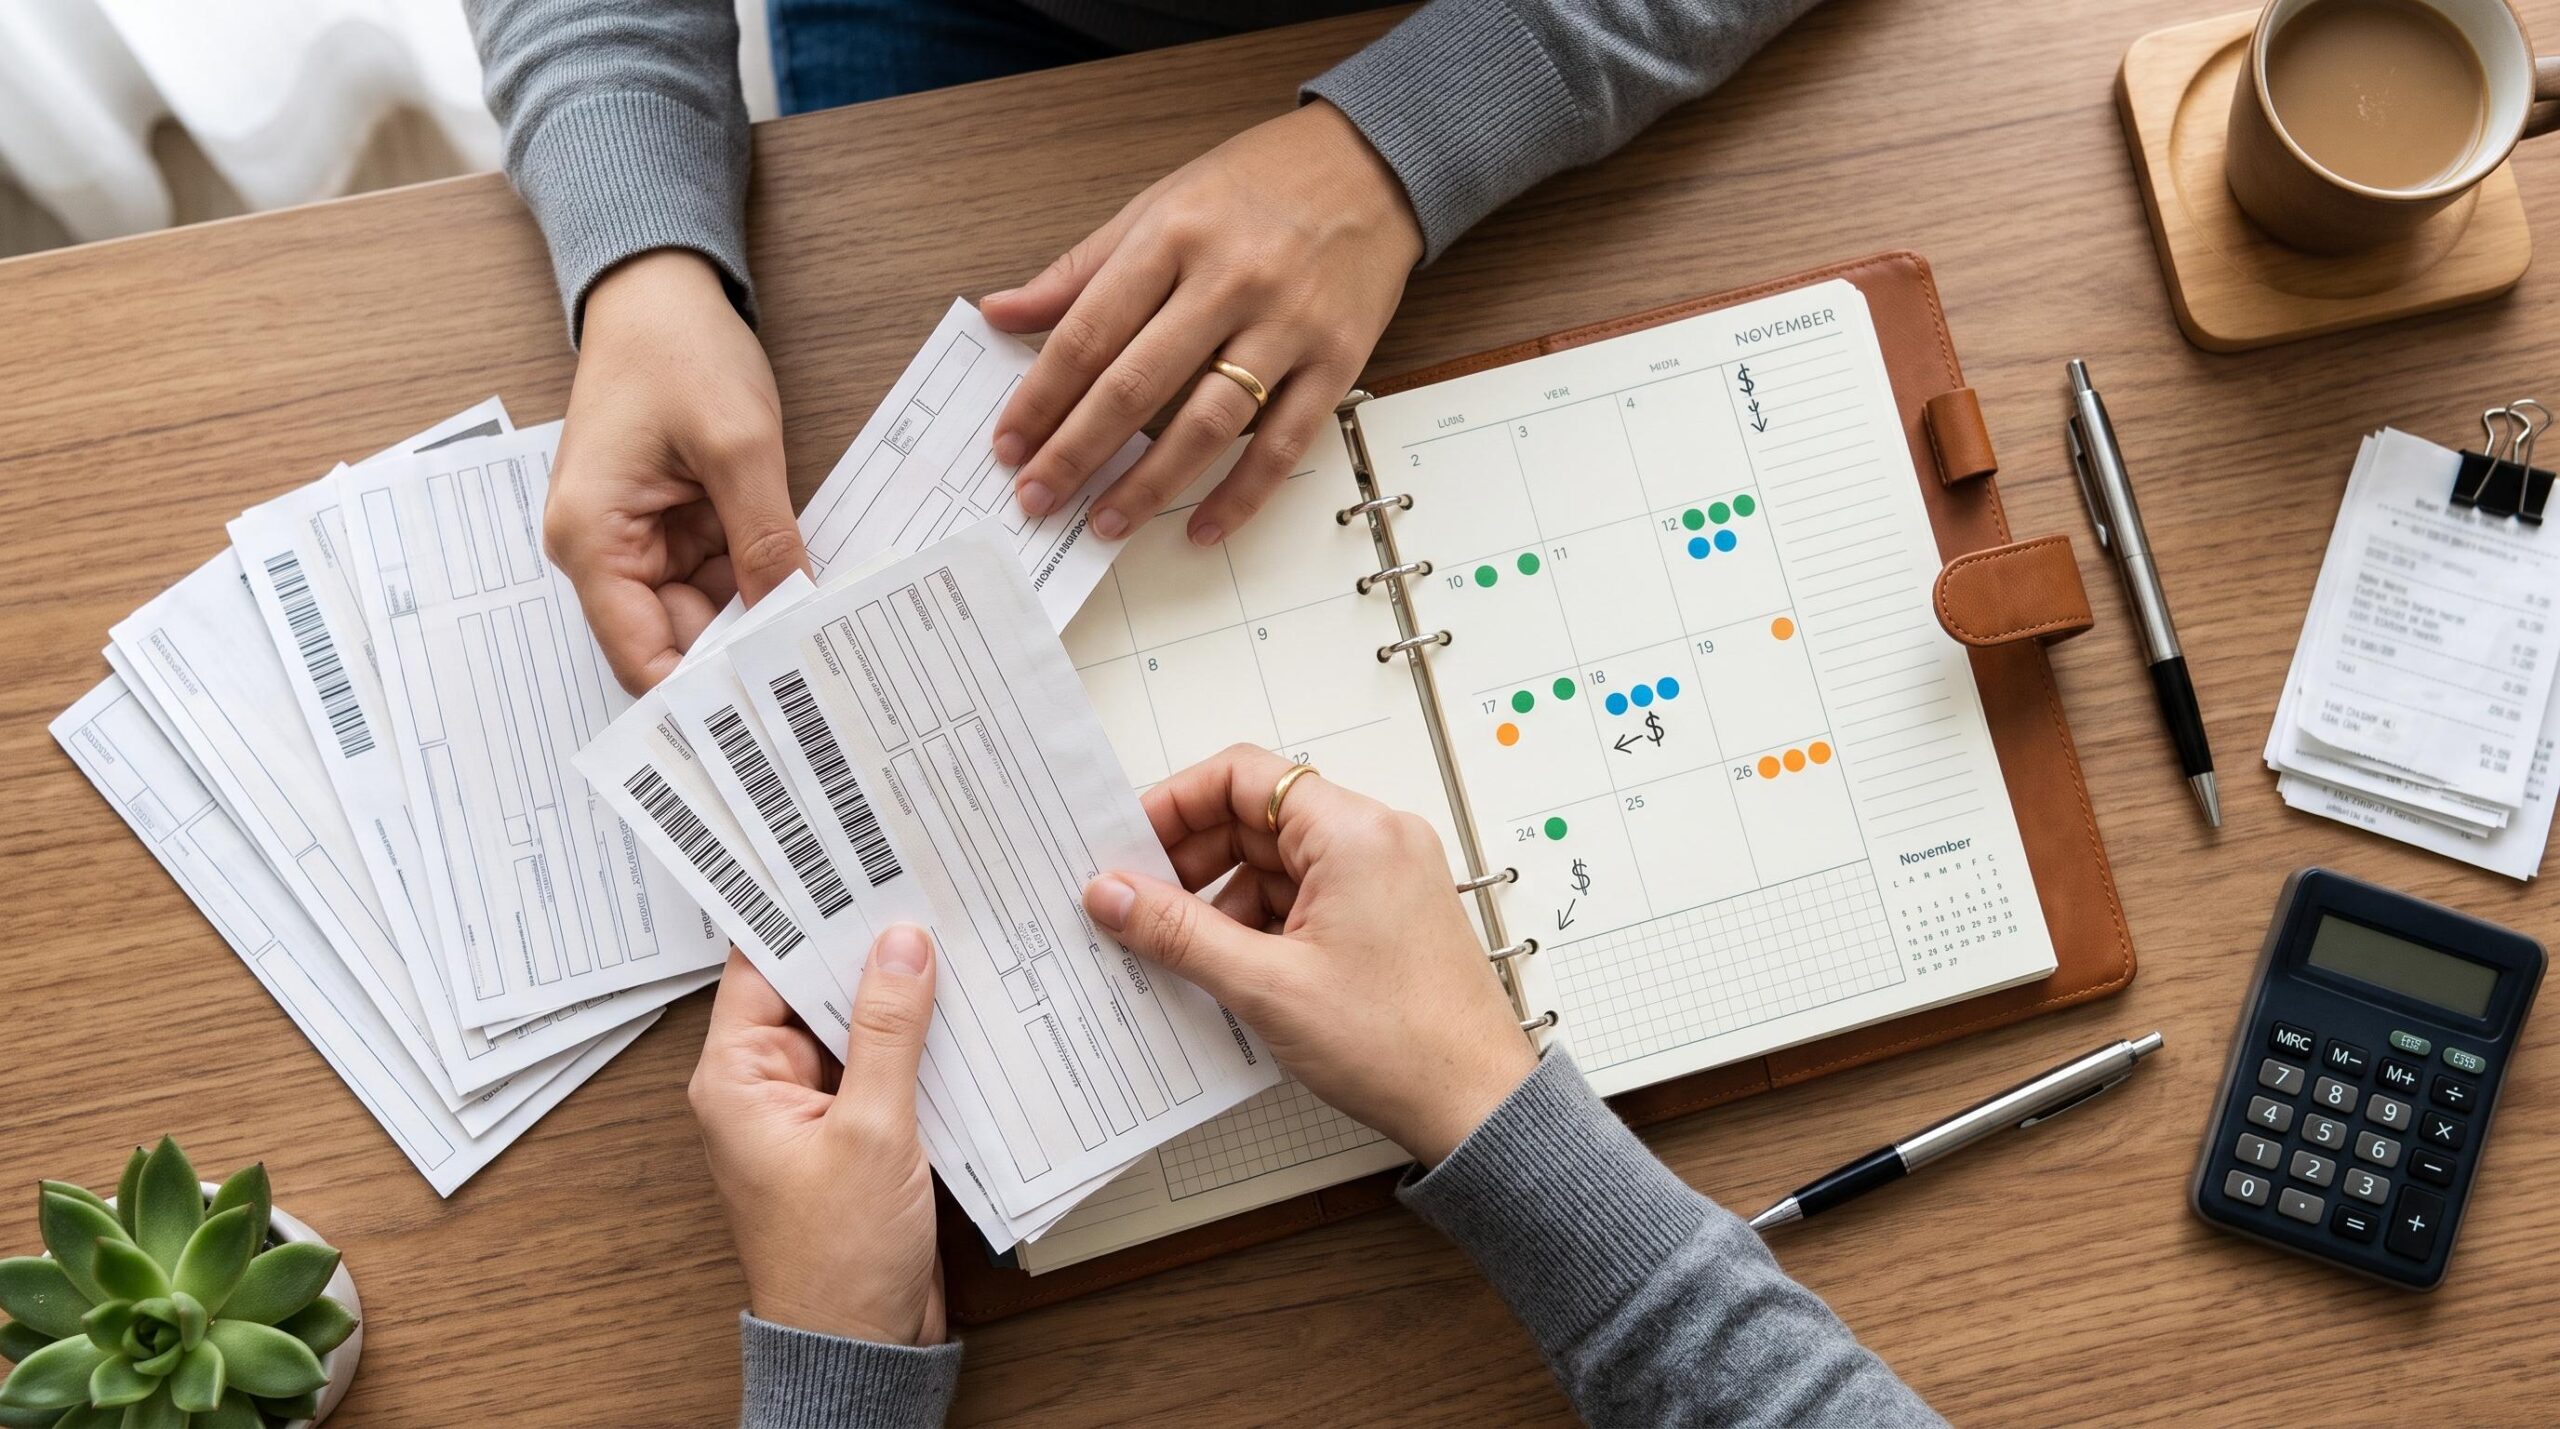
Os boletos dos próximos três meses ao lado da fatura
Os vencimentos do carnê não aparecem na fatura do cartão nem no extrato bancário automático. Essa ausência é o motivo pelo qual muitas pessoas percebem o aperto financeiro só depois de confirmar a compra.
A estrutura de projeção é simples. Monte uma tabela com quatro colunas para cada um dos próximos três meses:
- Mês: o mês de referência (por exemplo, agosto, setembro, outubro).
- Parcelas já existentes: soma dos boletos e compromissos fixos que você já tem naquele mês.
- Nova parcela do boleto parcelado: o valor da parcela que entrará com a nova compra.
- Total comprometido no mês: soma das duas colunas anteriores.
Você pode montar essa tabela numa folha de papel, numa planilha ou num app de finanças pessoais, sem precisar de nenhuma ferramenta específica. O objetivo é ver, antes de confirmar, se o total comprometido em cada um dos três meses cabe no orçamento disponível.
Se algum mês ficar apertado, a alternativa é negociar a data de vencimento com a loja antes de fechar o pedido. Após a contratação, alterar o vencimento depende da política da instituição emissora e pode não ser possível.
O que observar no boleto antes de pagar a primeira parcela
O primeiro boleto do carnê merece atenção redobrada. Além de iniciar o ciclo de pagamentos, ele confirma que o pedido está ativo e que os dados do contrato foram registrados corretamente.
Antes de pagar, confira estes pontos:
- Beneficiário: o nome e o CNPJ devem coincidir com os dados da loja onde você fez a compra.
- Valor da parcela: deve bater com o valor informado no contrato, sem arredondamentos.
- Data de vencimento: confirme que é a data acordada no momento da compra.
- Linha digitável: os primeiros dígitos identificam o banco emissor. Qualquer divergência em relação ao contrato é sinal de atenção.
Conferir o beneficiário no app do seu banco antes de pagar é a forma de identificar boletos com dados alterados. Esse tipo de verificação protege contra cobranças direcionadas para contas diferentes das da loja. O Procon e o Código de Defesa do Consumidor amparam a pessoa consumidora em caso de cobrança indevida.
Se qualquer dado divergir do contrato, não efetue o pagamento. Entre em contato com a loja antes de pagar. O pedido pode ficar em aberto por alguns dias úteis enquanto a situação é resolvida, dependendo do prazo de compensação bancária.
Perguntas frequentes sobre compra parcelada no boleto
Boleto parcelado tem juros?
Na maioria dos casos, sim. O CET reúne juros, IOF e demais encargos em um único percentual, e deve estar no contrato antes da contratação, conforme o Banco Central do Brasil. Ofertas descritas como “sem juros” podem ter o custo embutido no preço do produto. Comparar a soma das parcelas com o preço à vista é a única forma de confirmar se há encargo real na operação.
Boleto parcelado consulta o CPF?
Na maioria dos casos, sim. A instituição faz análise de crédito e pode consultar o CPF em bureaus de crédito para definir o limite disponível. A aprovação não é garantida e o limite pode ser menor do que o valor da compra. A consulta em si não compromete o score de crédito da mesma forma que uma contratação efetivada.
O que acontece se eu não pagar o primeiro boleto?
Depende do contrato. Em muitos casos, o não pagamento do primeiro boleto cancela o pedido de forma automática, sem aviso adicional. Após o cancelamento, o estoque pode ser liberado e a compra desfeita. Verificar a cláusula de cancelamento antes de fechar é um dos sete passos deste guia.
Dá para antecipar parcelas do boleto e pagar menos?
Em alguns contratos, sim. A antecipação pode reduzir os juros futuros, mas depende das condições da instituição emissora. O contrato deve prever desconto por antecipação e indicar como solicitá-la. Sem essa previsão, pagar adiantado pode não gerar nenhum desconto. Confirme antes de fazer qualquer pagamento fora do vencimento.
Manter o controle dos vencimentos do carnê ao longo dos meses seguintes é tão importante quanto a verificação feita no checkout. Contas digitais que permitem agendar o pagamento de boletos com antecedência ajudam a evitar atrasos e multas. O app do Mercado Pago, por exemplo, permite pagar e agendar boletos em poucos toques. Se você também quer aproveitar as promoções na hora de pagar, vale conferir o que está disponível antes de fechar o próximo pedido.