
Se o total das parcelas de uma compra for maior do que o preço à vista, há juros embutidos; não importa o que a etiqueta diga. O resultado concreto que você vai obter ao seguir este método é a diferença em reais e a taxa ao mês implícita nessa diferença, dois números que transformam uma suspeita em certeza. Para chegar a eles, existe um caminho de seis passos que usa uma ferramenta oficial e gratuita do Banco Central do Brasil.
Ao longo deste artigo você vai encontrar esses seis passos em detalhe, as instruções para usar a Calculadora do Cidadão do BCB, como comparar o resultado com o CET informado pela loja ou pelo emissor do cartão, e dois critérios objetivos para decidir se parcelar vale a pena no seu caso. O diferencial aqui é que o processo não para na subtração: ele converte a diferença em taxa ao mês para que a decisão seja baseada em dados reais.
Tem juros embutidos no parcelamento? A resposta em uma conta
A verificação inicial é uma subtração. Some todas as parcelas e compare o resultado com o preço à vista (ou o preço no Pix, quando disponível). Se o total parcelado for maior, há juros embutidos, independentemente do que a etiqueta anuncie.
Considere um exemplo ilustrativo com números fictícios: um produto anunciado a R$ 500 à vista e em 10x R$ 55. O total parcelado é R$ 550, e a diferença é R$ 50. Esse valor é o custo dos juros embutidos em reais. Para transformá-lo em percentual, a fórmula é: (total parcelado menos preço à vista) dividido pelo preço à vista, multiplicado por 100. No exemplo fictício: (550 − 500) ÷ 500 × 100 = 10%.
O ponto que muitas pessoas não percebem é que “sem juros no cartão” não significa ausência de custo. Em muitos casos, significa que o custo já está incorporado ao preço do produto. A diferença entre o preço à vista e o total parcelado é a evidência mais direta disso.
Por que a loja embute juros no preço parcelado
Receber em parcelas tem custo para quem vende: a adquirente cobra uma taxa sobre cada transação, o capital de giro fica comprometido por meses e existe o risco de inadimplência. Para cobrir esses custos, muitas lojas ajustam o preço do produto conforme a forma de pagamento.
A legislação brasileira permite essa prática: o Código de Defesa do Consumidor exige que a diferença seja informada de forma clara ao consumidor, mas não proíbe a cobrança de valores distintos por modalidade de pagamento. Você pode entender melhor como essa lógica funciona do lado de quem vende ao ler sobre como as lojas oferecem parcelamento.
O Pix e o boleto costumam refletir o preço sem esse custo embutido, o que explica por que há desconto nessas formas de pagamento. Quando uma loja oferece 5% de desconto no Pix, ela não está concedendo um benefício extra; ela está cobrando o preço real do produto e transferindo ao cartão parcelado o custo que o parcelamento gera para o negócio.
Passo a passo para descobrir os juros embutidos no parcelamento
Os seis passos abaixo transformam a suspeita de juros embutidos em um número concreto: a taxa implícita ao mês, que permite comparar o custo do parcelamento com qualquer outra opção de crédito ou com o rendimento do dinheiro guardado.
- Anote o preço à vista (ou o preço no Pix ou boleto); esse é o preço base, sem o custo do parcelamento.
- Some todas as parcelas para obter o total a prazo. Se a compra for 10x R$ 55, o total é R$ 550.
- Calcule a diferença em reais: total parcelado menos preço à vista. No exemplo fictício: R$ 550 − R$ 500 = R$ 50.
- Calcule a diferença percentual: (diferença ÷ preço à vista) × 100. No exemplo: (50 ÷ 500) × 100 = 10%.
- Use a Calculadora do Cidadão do Banco Central para converter essa diferença em taxa ao mês (o passo seguinte detalha como fazer isso).
- Compare essa taxa com o CET informado pela loja ou pelo emissor do cartão. Se houver divergência entre os dois números, questione antes de fechar a compra.
O número que você obtém ao final desse processo é a taxa implícita ao mês; o dado que permite colocar o custo do parcelamento lado a lado com o custo de um empréstimo pessoal, com o rendimento de um CDB ou com qualquer outra referência financeira que faça sentido para a sua situação.
Como usar a Calculadora do Cidadão para achar a taxa ao mês
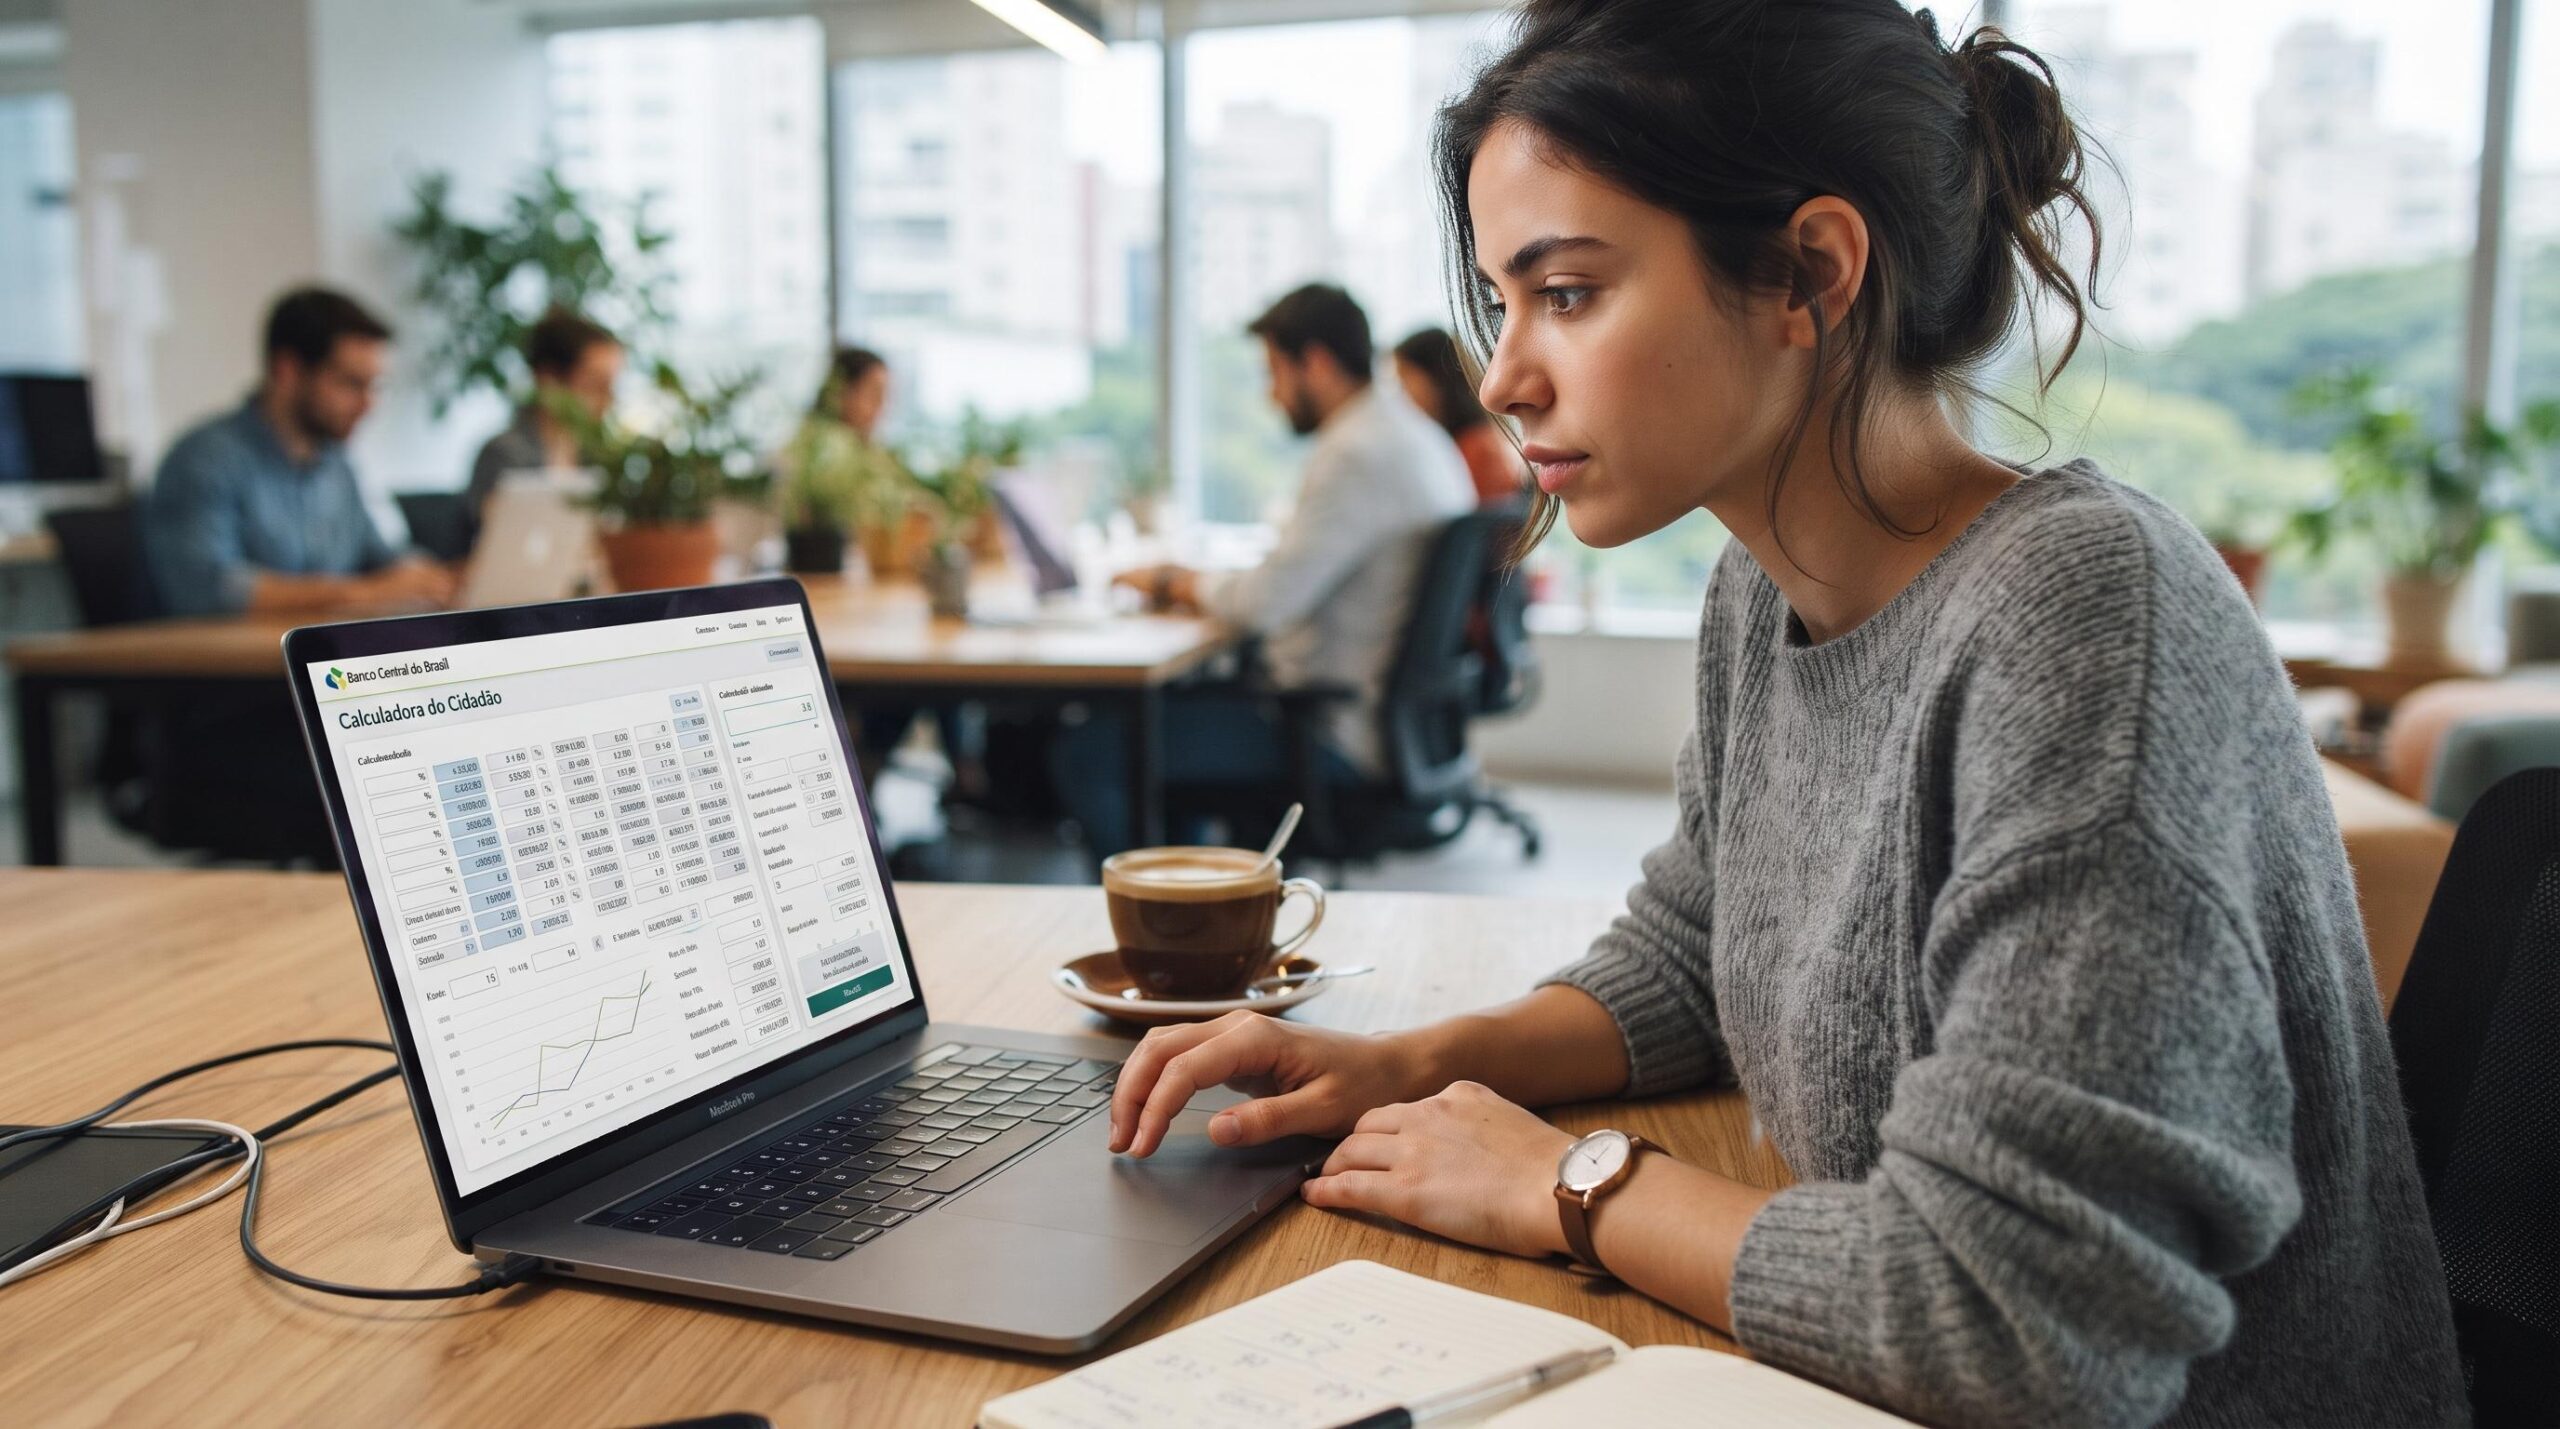
A Calculadora do Cidadão é uma ferramenta gratuita do Banco Central do Brasil. Dentro dela, a seção que interessa aqui é “Financiamento com prestações fixas”. Os campos a preencher são três:
- Valor financiado: o preço à vista do produto (no exemplo fictício, R$ 500).
- Número de prestações: a quantidade de parcelas (no exemplo, 10).
- Valor da prestação: o valor de cada parcela (no exemplo, R$ 55).
O resultado que a calculadora retorna é a taxa ao mês implícita nessa operação. Com os dados fictícios do exemplo (R$ 500 à vista, 10x R$ 55), a ferramenta calcularia a taxa mensal equivalente à diferença de R$ 50: um número que não representa nenhuma taxa de mercado real, pois os dados são ilustrativos, mas que demonstra como o processo funciona.
Essa taxa ao mês pode ser comparada com três referências: (a) o CET informado pelo emissor do cartão para a mesma operação; (b) a taxa de um empréstimo pessoal que você precisaria contratar para pagar à vista; (c) o rendimento de uma aplicação como a poupança ou um CDB no mesmo período. Cada uma dessas comparações responde a uma pergunta diferente, e juntas elas formam a base para uma decisão informada.
Onde mais os juros embutidos costumam se esconder
Os juros embutidos nem sempre aparecem na comparação direta entre preço à vista e total parcelado. Há situações menos óbvias que vale conhecer:
- Desconto exclusivo no Pix ou boleto: o preço “cheio” já inclui o custo do parcelamento; o desconto revela o preço real.
- Frete grátis condicionado ao parcelamento: o custo do frete pode estar diluído nas parcelas, elevando o valor de cada uma.
- Brinde ou presente vinculado ao parcelamento: o custo do item pode estar embutido no total a prazo.
- Seguro ou garantia estendida pré-marcada no checkout: encargos adicionais que aumentam o total sem que o consumidor perceba de imediato.
- IOF nas compras parceladas no cartão de crédito: o Imposto sobre Operações Financeiras incide sobre o valor financiado e compõe o CET da operação.
O CET (Custo Efetivo Total) é o número que consolida todos esses encargos (juros, IOF e tarifas) em uma única taxa anual. Conforme o Código de Defesa do Consumidor, a loja ou o emissor do cartão é obrigado a informar o CET quando solicitado. Pedi-lo antes de fechar a compra é uma forma prática de ter o custo real da operação em mãos.
O que fazer com a taxa que você descobriu
Ter a taxa ao mês em mãos muda a natureza da decisão: em vez de agir por impulso, você compara números. Dois critérios objetivos ajudam nessa avaliação.
O primeiro: se a taxa implícita for menor do que o custo de um empréstimo que você precisaria contratar para pagar à vista, parcelar pode ser a escolha com melhor resultado financeiro. O segundo: se o dinheiro que você usaria para pagar à vista estiver rendendo mais do que a taxa implícita do parcelamento (por exemplo, num CDB ou numa conta remunerada), manter o dinheiro investido e parcelar a compra pode ser vantajoso.
Para tornar isso concreto, veja como as três primeiras parcelas do exemplo fictício (R$ 500 à vista, 10x R$ 55) se decompõem entre custo do produto e custo dos juros embutidos, lembrando que os números são ilustrativos:
- 1ª parcela (R$ 55): R$ 50 referentes ao produto + R$ 5 de custo dos juros embutidos.
- 2ª parcela (R$ 55): R$ 50 referentes ao produto + R$ 5 de custo dos juros embutidos.
- 3ª parcela (R$ 55): R$ 50 referentes ao produto + R$ 5 de custo dos juros embutidos.
Nos dez meses, o total de R$ 50 em juros embutidos se distribui de forma uniforme entre as parcelas nesse exemplo simplificado. Na prática, a distribuição depende do regime de juros aplicado; e a Calculadora do Cidadão considera o regime de juros compostos, que é o mais comum. O ponto central é que parcelar não é, por si só, uma má decisão: o problema está em parcelar sem conhecer o custo real. Antes de fechar qualquer compra no crédito, vale fazer uma simulação antes de comprar no crédito para ter os números na mão.
Perguntas frequentes sobre juros embutidos no parcelamento
Como saber se tem juros embutidos no parcelamento?
Some todas as parcelas e compare o resultado com o preço à vista ou o preço no Pix. Se o total parcelado for maior, há juros embutidos. A diferença em reais dividida pelo preço à vista e multiplicada por 100 dá o percentual total cobrado a mais.
A loja pode cobrar mais caro no cartão do que no Pix?
Sim, a legislação brasileira permite preços diferentes por forma de pagamento. A loja é obrigada a informar a diferença de forma clara, conforme o Código de Defesa do Consumidor. O desconto no Pix, na maioria dos casos, reflete a ausência do custo de parcelamento embutido no preço.
O CET pode ser maior que zero numa compra sem juros?
Sim. O CET inclui não só os juros, mas também o IOF e outras tarifas. Mesmo em compras anunciadas como sem juros, o CET pode ser positivo por conta do IOF que incide sobre o valor financiado. Pedir o CET ao emissor do cartão é o caminho para confirmar o custo total da operação.
Parcelado sem juros é mais caro que à vista?
Depende: se o preço à vista for menor do que o total parcelado, sim, há um custo adicional. Quando os preços são iguais nas duas formas de pagamento, não há encargo extra no parcelamento. A Calculadora do Cidadão ajuda a confirmar se a taxa implícita é zero ou se há algum custo escondido.
O que é CET e por que ele importa na hora de parcelar?
O CET é o Custo Efetivo Total: reúne juros, IOF, tarifas e todos os encargos da operação em uma única taxa anual. É o número mais completo para comparar o custo real de diferentes formas de parcelamento. O fornecedor ou emissor do cartão é obrigado a informá-lo quando solicitado.
Conhecer os juros embutidos de uma compra é o primeiro passo para decidir com mais clareza. O segundo é ter uma forma de pagamento que permita aproveitar o preço à vista quando isso for vantajoso. Uma conta digital com Pix pode ser o caminho para pagar à vista sem precisar de dinheiro em espécie; o Mercado Pago, por exemplo, oferece essa opção, assim como outros apps de conta digital disponíveis no Brasil.
A escolha da ferramenta depende do seu perfil, mas o critério para usá-la já está claro: quando a taxa implícita do parcelamento superar o rendimento do seu dinheiro guardado, pagar à vista passa a fazer sentido financeiro.