
Simular parcelas antes de comprar no crédito consiste em usar calculadoras online, simuladores disponíveis nos apps de bancos ou ferramentas do próprio cartão para visualizar o valor de cada parcela, os juros embutidos e o custo total da operação, tudo isso antes de confirmar qualquer compra. Esse recurso vale tanto para financiamentos de bens maiores quanto para compras parceladas do dia a dia no cartão de crédito ou crediário.
Ao longo deste artigo, você vai encontrar os principais canais para fazer essa simulação, quais dados reunir antes de começar, como interpretar cada número que aparece no resultado e de que forma comparar cenários diferentes para escolher o parcelamento que melhor se encaixa no seu orçamento.
Por que simular parcelas antes de comprar no crédito faz diferença no bolso
Quando o preço à vista de um produto aparece na vitrine, ele não revela quanto você vai pagar de fato ao parcelar. Juros e encargos se somam ao valor original e podem elevar o custo total de forma considerável — e esse acréscimo só fica claro quando você roda uma simulação antes de fechar o negócio.
O Banco Central do Brasil e órgãos como o Serasa costumam recomendar que o total de parcelas de crédito não ultrapasse 30% da renda mensal líquida. Sem simular antes, é difícil saber se uma nova compra parcelada vai respeitar esse limite ou comprometer o orçamento dos meses seguintes.
Para tornar isso concreto: uma compra de R$ 2.000 parcelada em 12 vezes com uma taxa de juros de 3% ao mês pode custar cerca de R$ 2.840 no total — quase R$ 840 a mais do que o preço original. Simular parcelas antes da compra revela esse número com antecedência e permite decidir com mais clareza se o crédito compensa naquele momento.
Onde simular parcelas de crédito antes de fechar a compra
Existem diferentes canais para simular parcelas, e cada um oferece um nível de detalhe distinto. Conhecer as opções disponíveis ajuda a escolher a ferramenta mais adequada para cada tipo de compra.
Simuladores de bancos e apps de cartão
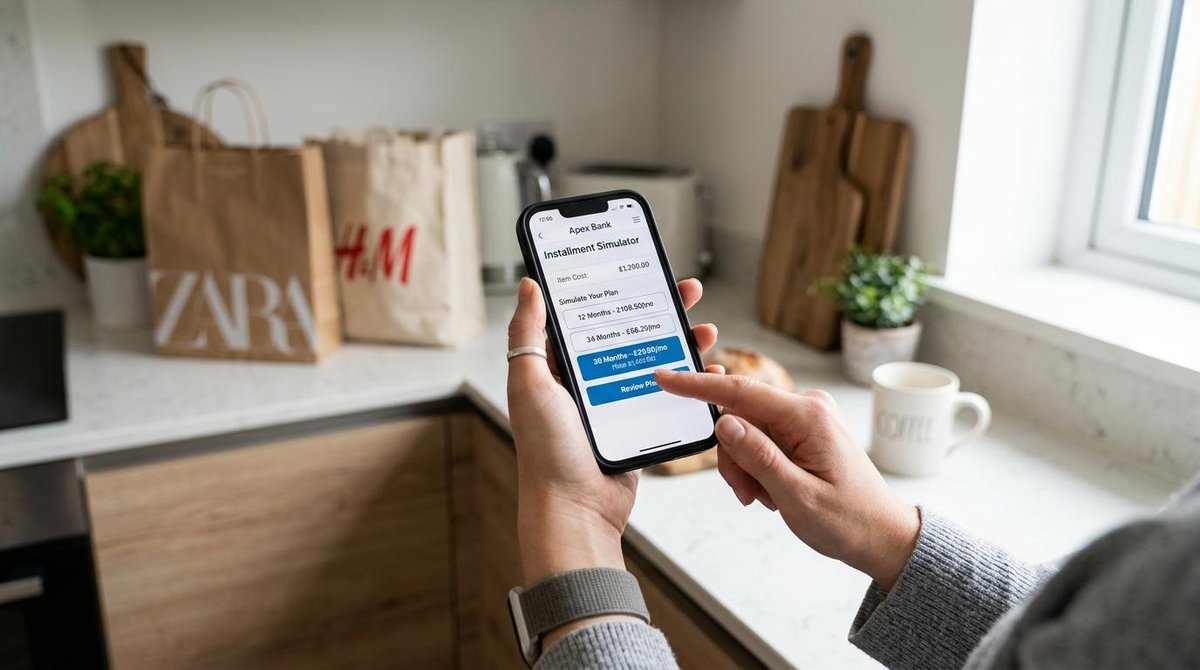
A maioria dos bancos digitais e tradicionais disponibiliza simuladores dentro do próprio app. Nesses espaços, é possível informar o valor da compra, escolher o número de parcelas e visualizar o custo de cada uma delas — já com os juros aplicados — antes de confirmar qualquer operação.
No caso de apps como o do Mercado Pago, por exemplo, é possível visualizar simulações de parcelamento antes de confirmar a compra, o que dá uma visão clara do quanto será debitado mês a mês. Verificar essa opção no app do seu banco ou cartão é um dos passos mais diretos para evitar surpresas na fatura.
Calculadoras online e independentes
Ferramentas gratuitas disponíveis em sites financeiros permitem inserir o valor da compra, a taxa de juros e o número de parcelas para calcular o resultado sem precisar acessar o banco. Elas são úteis sobretudo quando você quer comparar condições de diferentes instituições sem se logar em nenhuma delas.
Essas calculadoras costumam usar o sistema de amortização Price, que é o mais adotado em parcelamentos de consumo no Brasil. O resultado não substitui a proposta formal do banco, mas serve como referência sólida para a tomada de decisão.
Simulação no próprio e-commerce ou loja
Muitas lojas online já exibem o valor parcelado diretamente na página do produto, mostrando opções com e sem juros. Essa informação é útil como ponto de partida, mas nem sempre inclui o Custo Efetivo Total (CET) da operação.
Vale conferir se o parcelamento exibido é feito pela própria loja ou por uma instituição financeira parceira, pois as condições podem variar. Quando o CET não aparece, consultar o app do banco antes de finalizar a compra é a forma mais segura de entender o custo real.
Quais dados você precisa para simular suas parcelas no crédito
Antes de abrir qualquer simulador, vale reunir algumas informações que tornam o resultado mais preciso e comparável entre diferentes propostas.
Os dados que você vai precisar ter em mãos são:
- Valor total da compra — o preço do produto ou serviço que pretende adquirir
- Valor de entrada — se houver pagamento inicial, ele reduz o montante financiado
- Número de parcelas desejado — quantos meses você pretende dividir o pagamento
- Taxa de juros mensal ou anual — consulte no app do banco, na loja ou peça ao vendedor antes de fechar
- Tipo de crédito — cartão de crédito, crediário da loja ou financiamento têm taxas e regras diferentes
Com essas informações organizadas, a simulação fica mais fiel à proposta real e permite comparar condições de diferentes fontes lado a lado. Quanto mais preciso o dado de entrada, mais confiável será o número que aparece no resultado.
Como interpretar o resultado da simulação de parcelas
Depois de rodar a simulação, o desafio é entender o que cada número significa e como ele afeta o valor que sai do bolso ao longo do tempo.
Parcela mensal vs custo total: o que pesa mais
Uma parcela menor pode parecer atraente, mas prazos mais longos acumulam mais juros e elevam o custo total da compra. Considere este exemplo: uma compra de R$ 1.800 parcelada em 6 vezes com juros de 2,5% ao mês resulta em parcelas de cerca de R$ 330, totalizando R$ 1.980. As mesmas condições em 12 vezes geram parcelas de R$ 190, mas o total pago sobe para aproximadamente R$ 2.280.
O prazo mais longo alivia o impacto mensal, mas cobra um preço maior no acumulado. Por isso, comparar o custo total — e não só o valor da parcela — é o que permite avaliar qual cenário realmente compensa.
CET, IOF e encargos que passam despercebidos
O Custo Efetivo Total (CET) é o indicador que reúne todos os custos do crédito: juros, tarifas administrativas, IOF e seguros que eventualmente estejam embutidos no contrato. Ele representa o custo real da operação e é mais revelador do que a taxa de juros isolada.
Em compras parceladas no cartão de crédito com juros, o CET nem sempre aparece de forma clara na tela da loja ou no checkout. Consultar o app do banco antes de confirmar é a forma mais segura de acessar essa informação. Quando a diferença entre o valor à vista e o total parcelado é grande, o CET tende a ser alto — e vale reconsiderar o prazo ou buscar outra condição.
Como comparar cenários e escolher o parcelamento que cabe no orçamento
Rodar apenas uma simulação dá uma visão parcial. O ideal é repetir o processo variando o número de parcelas, o valor de entrada e, quando possível, a instituição financeira — para entender como cada variável afeta o resultado final.
Anotar os resultados lado a lado ajuda a enxergar as diferenças com clareza. Um ponto que costuma passar despercebido é a comparação entre o parcelamento sem juros oferecido pela loja e o parcelamento com juros do cartão: quando a loja oferece a opção sem acréscimo, ela costuma ser mais vantajosa do que dividir no crédito rotativo ou no parcelado com encargos do banco.
Se, após comparar os cenários, a parcela mais baixa ainda comprometer mais de 30% da renda disponível, pode ser mais prudente aguardar, juntar um valor de entrada maior ou avaliar outra forma de pagamento. Essa análise prévia é o que transforma a simulação em uma ferramenta real de proteção financeira — e não apenas em um exercício numérico.
Perguntas frequentes sobre simulação de parcelas no crédito
Simular parcelas compromete meu CPF ou meu score de crédito?
Simulações feitas em calculadoras online e na maioria dos apps bancários não geram consulta ao CPF e, portanto, não afetam o score de crédito. A situação é diferente quando uma instituição realiza uma análise formal para aprovar um financiamento, esse tipo de consulta pode gerar registro no histórico. A simulação em si, porém, não tem esse efeito.
Qual a diferença entre parcelamento com juros e sem juros no cartão?
No parcelamento sem juros, o valor total da compra é dividido pelo número de parcelas sem nenhum acréscimo, o que você paga ao final é o mesmo que pagaria à vista. No parcelamento com juros, o banco ou a loja aplica uma taxa sobre o saldo devedor a cada mês, e o valor total pago fica acima do preço original. Consultar o CET da operação é a forma mais segura de entender o custo real antes de escolher.
Posso simular parcelas de compras no cartão de crédito, não só de financiamentos?
Sim. Muitos apps de bancos e fintechs permitem simular o parcelamento de compras no cartão antes de confirmar a transação. Calculadoras online também atendem bem a esse cenário: basta inserir o valor da compra, a taxa de juros praticada pelo cartão e o número de parcelas desejado para obter uma estimativa do custo total.
Simular parcelas antes de cada compra parcelada é um hábito que fortalece o controle sobre o próprio orçamento e que faz diferença tanto em compras de alto valor quanto nas do cotidiano. O app do Mercado Pago, por exemplo, oferece recursos para acompanhar gastos e visualizar condições de parcelamento, o que pode ser útil na hora de avaliar uma compra antes de confirmar. Vale explorar as ferramentas de simulação disponíveis no app que você já usa no dia a dia e transformá-las em parte do seu processo de decisão antes da próxima compra no crédito.
Aplicam-se restrições. Consulte mais informações sobre produtos, serviços e termos de uso em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299