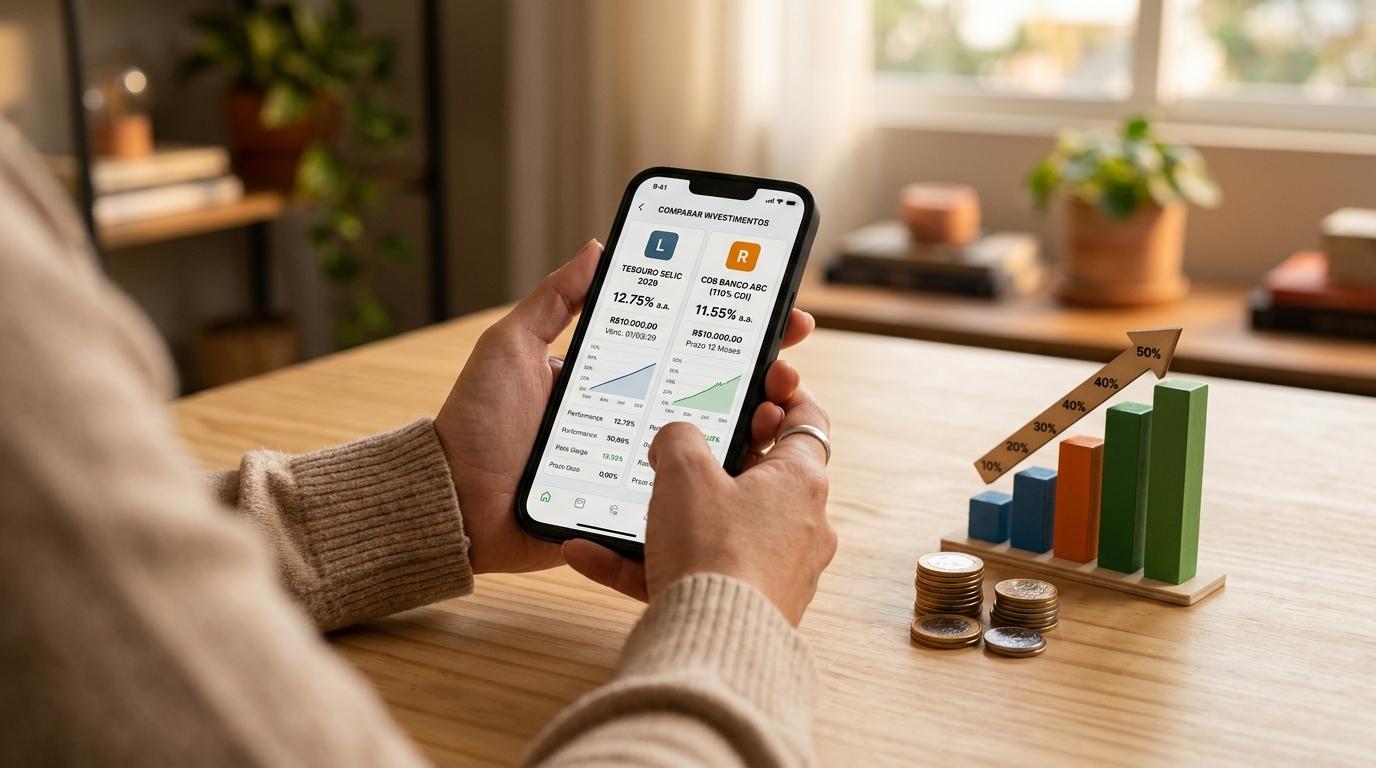

Em termos brutos, os rendimentos do Mercado Pago e do Tesouro Selic são muito próximos: um acompanha o CDI e o outro segue a Selic Over, dois indicadores que costumam andar lado a lado. A diferença real aparece quando entram em cena os custos invisíveis; taxa de custódia, IOF nos primeiros 30 dias e Imposto de Renda; que podem alterar o retorno líquido de forma significativa dependendo do prazo e do valor aplicado.
Ao longo deste artigo, você vai encontrar uma comparativa detalhada do rendimento líquido real de cada opção, uma análise de liquidez e segurança, e uma proposta concreta de como as duas alternativas podem coexistir na sua estratégia financeira; sem que você precise escolher apenas uma.
Como funcionam os rendimentos do Mercado Pago e do Tesouro Selic
Antes de comparar números, vale entender a mecânica por trás de cada rendimento. Cada opção usa um indicador diferente como referência, e isso influencia o retorno final.
Rendimento da conta Mercado Pago: atrelado ao CDI
O saldo mantido na conta do Mercado Pago rende com base em um percentual do CDI; o Certificado de Depósito Interbancário, que é a taxa de referência das operações entre bancos no Brasil. O app do Mercado Pago tem praticado rendimentos na faixa de 100% a 115% do CDI, dependendo do produto ou do período, e o crédito acontece de forma automática e diária desde o primeiro dia de aplicação.
Por ser lastreado em CDB ou RDB emitido por instituição financeira parceira, esse rendimento segue as mesmas regras tributárias de qualquer aplicação de renda fixa. Isso inclui IOF nos primeiros 30 dias e Imposto de Renda com alíquota regressiva conforme o prazo.
Rendimento do Tesouro Selic: atrelado à taxa básica de juros
O Tesouro Selic é um título público emitido pelo governo federal cujo rendimento acompanha a Selic Over; a taxa efetiva apurada pelo Banco Central, que costuma ficar cerca de 0,10 ponto percentual abaixo da Selic meta fixada pelo Copom. Além disso, o título pode incluir um pequeno ágio no momento da compra, que afeta marginalmente o retorno.
O rendimento também é diário e começa a contar a partir do primeiro dia de aplicação. A diferença em relação à conta remunerada está nos custos associados, que veremos a seguir.
Rendimento líquido real: o que sobra depois dos descontos
A rentabilidade bruta conta apenas parte da história. O que define o ganho de verdade é o valor que chega ao seu bolso após impostos e taxas.
Impostos e taxas que incidem sobre o Tesouro Selic
O Tesouro Selic carrega três camadas de custo que muitas pessoas desconhecem:
- Taxa de custódia da B3: corresponde a 0,20% ao ano sobre o valor investido. Existe uma isenção para quem mantém até R$ 10.000 no Tesouro Selic; acima disso, a taxa incide sobre o valor total.
- IOF regressivo: aplica-se sobre os rendimentos nos primeiros 30 dias de investimento, com alíquota que começa em 96% e cai até zero no 30º dia. Quem resgata antes desse prazo perde uma fatia considerável do retorno.
- Imposto de Renda na fonte: segue a tabela regressiva; 22,5% para aplicações de até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias.
Para ilustrar: em uma aplicação hipotética de R$ 5.000 por 12 meses, com Selic em torno de 10,5% ao ano, o rendimento bruto seria de aproximadamente R$ 525. Após descontar o IR de 17,5% (prazo entre 361 e 720 dias) e a taxa de custódia proporcional (para quem ultrapassa a faixa de isenção), o rendimento líquido ficaria na faixa de R$ 420 a R$ 435; uma redução de cerca de 17% a 20% sobre o bruto.
Tributação na conta remunerada do Mercado Pago
A conta remunerada do Mercado Pago segue a mesma tabela regressiva de IR aplicada ao Tesouro Selic, pois o rendimento tem lastro em CDB ou RDB. O IOF regressivo nos primeiros 30 dias também se aplica da mesma forma.
A diferença está na ausência de taxa de custódia: não há cobrança equivalente à da B3. No mesmo exemplo de R$ 5.000 por 12 meses, considerando um rendimento de 100% do CDI (valor próximo à Selic Over), o rendimento bruto seria semelhante ao do Tesouro Selic. Após o IR de 17,5%, o líquido ficaria na faixa de R$ 433 a R$ 450; uma vantagem pequena, mas perceptível, em especial para quem investe acima de R$ 10.000 e pagaria a custódia no Tesouro.
O ponto central é este: para valores dentro da faixa de isenção de custódia do Tesouro Selic (até R$ 10.000), a diferença de rendimento líquido entre as duas opções tende a ser mínima. Para valores maiores, a ausência de custódia na conta remunerada pode representar uma vantagem concreta.
Liquidez na comparativa: quando você pode resgatar seu dinheiro
A liquidez é um dos critérios mais práticos para quem precisa do dinheiro com agilidade. Nesse aspecto, as duas opções funcionam de forma bastante diferente no dia a dia.
O Mercado Pago oferece liquidez imediata: o saldo da conta está disponível para Pix, pagamentos de boleto, compras com cartão de débito e transferências a qualquer momento, sem necessidade de solicitar um resgate. Isso torna a conta remunerada especialmente conveniente para quem usa o dinheiro com frequência ou precisa de acesso instantâneo.
O Tesouro Selic tem liquidez diária, mas com uma diferença importante: o resgate é processado no próximo dia útil (D+1). Em fins de semana, feriados ou períodos de recesso bancário, esse prazo pode se estender. Para quem mantém uma reserva de emergência e consegue planejar com pelo menos um dia de antecedência, essa janela costuma ser aceitável. Para quem precisa do dinheiro no mesmo instante, o Tesouro Selic pode não ser suficiente.
A escolha entre as duas opções, sob o critério de liquidez, depende do uso que você dará ao dinheiro. Valores destinados a despesas do cotidiano pedem acesso imediato; valores guardados como reserva de segurança toleram o D+1 sem grandes consequências.
Segurança e garantias: FGC vs garantia do governo federal
Tanto o Mercado Pago quanto o Tesouro Selic são considerados investimentos de baixo risco, mas a natureza das garantias que protegem o seu dinheiro é diferente em cada caso.
O Tesouro Selic conta com a garantia soberana do governo federal brasileiro. Por ser um título público, o risco de calote está atrelado à capacidade de pagamento do próprio Estado; o que o torna o ativo de menor risco do país dentro do mercado financeiro convencional.
As contas remuneradas de fintechs, como a do Mercado Pago, costumam ter o saldo lastreado em CDBs ou RDBs emitidos por instituições financeiras parceiras. Esses instrumentos são cobertos pelo Fundo Garantidor de Créditos (FGC), que protege o investidor em até R$ 250.000 por CPF e por instituição financeira em caso de falência ou liquidação do emissor. O FGC é uma entidade privada sem fins lucrativos mantida pelas próprias instituições financeiras associadas.
Os dois mecanismos oferecem proteção robusta para o perfil de investidor conservador. A diferença está na origem da garantia: soberana no caso do Tesouro, privada e regulada no caso do FGC. Para valores dentro dos limites de cobertura, ambas as opções são consideradas seguras pelo mercado. Vale sempre verificar as condições atuais de lastro diretamente no app ou no site da instituição antes de aplicar.
Quando combinar as duas opções pode fazer sentido para seu dinheiro
A comparativa entre Mercado Pago e Tesouro Selic não precisa terminar em uma escolha binária. Para muitas pessoas, a estratégia mais eficiente pode ser usar as duas opções de forma complementar, cada uma cumprindo um papel diferente na organização financeira.
A conta remunerada do Mercado Pago se encaixa bem para o dinheiro de uso cotidiano: o valor que você usa para pagar contas, fazer compras ou transferir via Pix ao longo do mês. A liquidez imediata elimina a necessidade de planejar resgates, e o rendimento automático faz o saldo trabalhar mesmo nos dias em que você não movimenta nada.
Já o Tesouro Selic pode ser o destino mais adequado para a reserva de emergência e para valores que você não pretende usar no curto prazo. A garantia soberana, a isenção de custódia para saldos até R$ 10.000 e o rendimento próximo ao CDI tornam esse título uma base sólida para quem quer proteger o patrimônio com previsibilidade. A liquidez D+1 raramente é um problema quando o objetivo é manter o dinheiro guardado por meses.
Essa combinação pode equilibrar praticidade no dia a dia com proteção no médio prazo; sem abrir mão de rendimento em nenhuma das duas frentes. O ponto de partida é identificar quanto do seu dinheiro precisa de acesso imediato e quanto pode ficar parado por mais tempo.
Perguntas frequentes sobre rendimentos do Mercado Pago e Tesouro Selic
O rendimento do Mercado Pago é maior que o do Tesouro Selic?
Em termos brutos, os rendimentos são muito próximos, pois CDI e Selic Over costumam ter valores quase idênticos. O rendimento líquido depende do prazo de aplicação, da alíquota de IR correspondente e da incidência ou não da taxa de custódia. Para valores até R$ 10.000 no Tesouro Selic, a isenção da custódia pode tornar o retorno líquido competitivo com; ou até superior ao; da conta remunerada.
O dinheiro na conta do Mercado Pago tem garantia do FGC?
As contas remuneradas de fintechs costumam ter lastro em CDBs ou RDBs, que são cobertos pelo FGC até R$ 250.000 por CPF e por instituição financeira emissora. Para confirmar as condições atuais do produto específico do Mercado Pago, vale consultar diretamente o app ou o site oficial da instituição, pois as condições de lastro podem variar conforme o produto contratado.
Preciso declarar no Imposto de Renda os rendimentos da conta digital e do Tesouro Selic?
Sim, ambos devem constar na declaração anual do Imposto de Renda. Os rendimentos do Tesouro Selic e da conta remunerada são tributados na fonte com alíquota regressiva, mas ainda assim precisam ser informados à Receita Federal. As informações de rendimentos são fornecidas pela corretora (no caso do Tesouro Selic) e pelo app da fintech, e devem ser consultadas antes do preenchimento da declaração.
Posso investir no Tesouro Selic pelo app do Mercado Pago?
O Mercado Pago oferece acesso a produtos de renda fixa pelo app, mas a disponibilidade do Tesouro Selic como produto específico pode variar. Para quem deseja investir no Tesouro Selic com certeza, a alternativa é abrir conta em uma corretora habilitada no programa Tesouro Direto; a maioria das corretoras digitais oferece esse acesso sem custos adicionais.
Conhecer as características reais de cada opção; rendimento líquido, liquidez, garantias e custos; coloca você em uma posição muito melhor para tomar decisões alinhadas com os seus objetivos. Se você quer começar pelo caminho mais prático, o app do Mercado Pago permite ativar o rendimento automático do saldo sem burocracia, o que pode ser um bom ponto de partida para fazer o dinheiro trabalhar no dia a dia enquanto você define sua estratégia de longo prazo.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299