
O parcelamento de boletos divide o valor de uma compra ou conta em parcelas mensais pagas por meio de boletos bancários. Na prática, quem usa essa modalidade passa por uma análise de crédito, recebe os boletos com datas de vencimento definidas e paga cada um separadamente, com juros embutidos na maioria dos casos.
Ao longo deste artigo, você vai encontrar uma explicação das duas formas mais comuns de parcelar boletos, um detalhamento dos custos reais envolvidos (incluindo IOF e CET), os requisitos para usar essa modalidade, uma comparação com alternativas como cartão de crédito e Pix parcelado, e orientações práticas para não comprometer o orçamento.
O que é o parcelamento de boletos e como funciona na prática
Existem formas diferentes de parcelar boletos, e cada uma tem regras próprias. Conhecer essas modalidades ajuda a entender qual se encaixa na sua situação.
Parcelamento oferecido por lojas e e-commerces
Nessa modalidade, a própria loja ou plataforma de e-commerce oferece o carnê digital como opção de pagamento no checkout. Ao selecionar essa forma, a pessoa passa por uma análise de crédito feita pela fintech ou instituição financeira parceira da loja.
Se aprovada, recebe um conjunto de boletos mensais, cada um correspondendo a uma parcela do valor total com os juros já calculados. O pagamento de cada boleto é feito de forma independente, na data de vencimento de cada mês.
Parcelamento via apps de bancos e fintechs
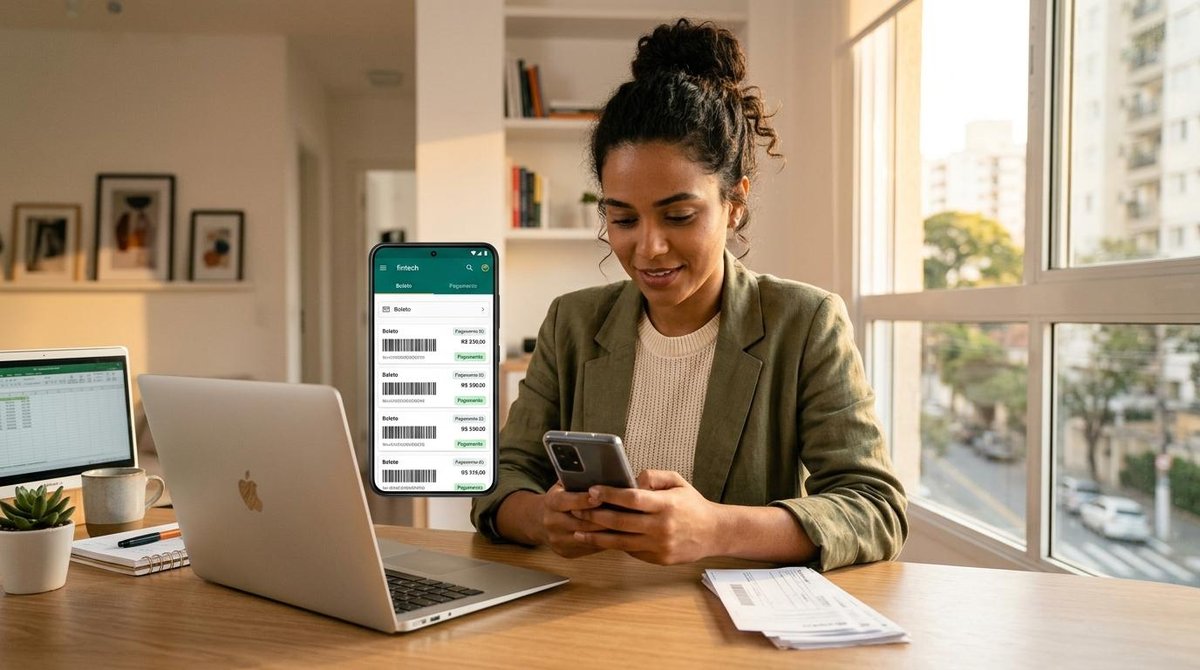
Nessa segunda modalidade, a pessoa já tem um boleto emitido por qualquer empresa e quer parcelá-lo usando um banco ou fintech. O fluxo funciona assim: o app paga o boleto à vista para quem o emitiu e passa a cobrar o valor do cliente em parcelas mensais, com juros definidos pela instituição.
Para isso, o app utiliza o limite de crédito pré-aprovado da pessoa. O código de barras do boleto é inserido no app, o valor é analisado, e as condições de parcelamento são apresentadas antes da confirmação. Em ambas as modalidades, a análise de crédito é o passo central do processo.
Quanto custa parcelar um boleto: juros, IOF e o custo real
Esse é o ponto que a maioria das explicações sobre boleto parcelado deixa de lado — e é exatamente onde mora a diferença entre uma decisão consciente e uma surpresa no orçamento.
Quando uma pessoa parcela um boleto, está contratando uma operação de crédito. Isso significa que o valor final pago será maior do que o valor original do boleto. Os componentes que formam esse custo são:
- Taxa de juros mensal: varia conforme a instituição e o perfil de crédito de quem contrata. Quanto maior o risco percebido pela instituição, maior tende a ser a taxa aplicada.
- IOF (Imposto sobre Operações Financeiras): incide sobre o valor financiado e é obrigatório em operações de crédito no Brasil. Ele aumenta o custo total mesmo que a taxa de juros pareça baixa.
- CET (Custo Efetivo Total): é o indicador que reúne juros, IOF, tarifas e encargos em uma única taxa. O CET representa o quanto a pessoa vai pagar de verdade pelo crédito.
Para ter uma ideia concreta, considere um boleto hipotético de R$1.000 parcelado em 6 vezes. Com uma taxa de juros mensal de 4% ao mês mais IOF, o valor total pago ao final das parcelas poderia chegar a aproximadamente R$1.260 ou mais, dependendo das condições da instituição. O valor exato varia, mas o ponto é: o custo adicional existe e precisa ser considerado antes de contratar.
Antes de aderir ao parcelamento, vale solicitar o CET à instituição ou verificá-lo no app. Comparar esse número com o custo de outras formas de pagamento é o caminho para tomar uma decisão com mais clareza.
Quem pode parcelar boletos e quais são os requisitos
O acesso ao parcelamento de boletos depende de alguns critérios que variam entre as instituições, mas há pontos em comum na maioria delas.
O principal filtro é a análise de crédito. Cada banco ou fintech avalia o histórico financeiro da pessoa para decidir se aprova o parcelamento e em quais condições. Quem tem o nome negativado pode ter o pedido negado ou receber condições menos favoráveis, com taxas mais altas.
Além da análise, é necessário ter um limite pré-aprovado suficiente para cobrir o valor do boleto que se deseja parcelar. Esse limite é definido pela instituição e pode mudar ao longo do tempo conforme o comportamento financeiro da pessoa.
Outro ponto importante: nem todo boleto pode ser parcelado. Boletos de consumo, como compras em lojas, mensalidades de serviços e contas de fornecedores, costumam ser aceitos com mais frequência. Já boletos de tributos federais, como DAS (para MEIs) e DARF, podem ter restrições em algumas plataformas. Antes de tentar parcelar, vale verificar se o tipo de boleto é aceito pela instituição escolhida.
Parcelamento de boletos versus outras formas de pagamento
Parcelar um boleto não é a única saída quando o valor à vista está fora do alcance. Há outras alternativas que podem ser mais vantajosas dependendo do perfil e da situação financeira de cada pessoa.
Veja as principais opções e suas características:
- Cartão de crédito parcelado: pode ter taxas menores do que o parcelamento de boleto, sobretudo em cartões sem juros no parcelamento. A desvantagem é que exige limite disponível e pode comprometer o crédito para outras compras.
- Pix parcelado: modalidade mais recente, disponível em alguns apps de fintechs. Funciona de forma parecida com o parcelamento de boleto via crédito, mas com a praticidade do Pix como meio de pagamento. As condições variam conforme a instituição.
- Pagamento à vista com negociação de desconto: em muitos casos, o fornecedor ou loja aceita oferecer desconto para quem paga à vista. Dependendo do percentual negociado, essa opção pode custar menos do que qualquer forma de parcelamento com juros.
- Parcelamento via app de pagamentos: alguns apps, como é o caso do Mercado Pago, permitem pagar boletos usando saldo em conta ou crédito disponível, com condições que variam conforme o perfil de cada usuário.
O critério mais confiável para comparar essas opções é o CET de cada alternativa. Uma parcela menor no bolso não significa necessariamente um custo menor no total, o que importa é o valor final pago ao longo de todos os meses.
Cuidados antes de parcelar um boleto para não comprometer o orçamento
Parcelar um boleto pode ser uma saída útil em determinadas situações, mas exige atenção para não criar um problema financeiro no médio prazo.
Antes de confirmar o parcelamento, considere os seguintes pontos:
- Verifique se a parcela cabe no orçamento mensal sem prejudicar despesas essenciais como aluguel, alimentação e contas fixas. O valor da parcela precisa ser sustentável por todos os meses do parcelamento.
- Some o custo total com juros e compare com o valor original do boleto. Se a diferença for grande, vale buscar alternativas antes de fechar o contrato.
- Evite acumular vários parcelamentos ao mesmo tempo. Cada parcela isolada pode parecer pequena, mas o conjunto delas pode pesar bastante no orçamento mensal.
- Programe lembretes para os vencimentos de cada boleto. O atraso no pagamento de uma parcela gera multa e juros adicionais, aumentando ainda mais o custo final.
Ter clareza sobre o impacto de cada parcela no orçamento é o que diferencia o uso consciente do crédito do endividamento progressivo. O parcelamento de boleto pode ser uma ferramenta útil — desde que usado com planejamento.
Perguntas frequentes sobre parcelamento de boletos
Qualquer boleto pode ser parcelado?
Não. Boletos de consumo, como compras em lojas, mensalidades e serviços, costumam ser aceitos com mais frequência pelas instituições. Já boletos de tributos federais, como DAS e DARF, podem ter restrições dependendo do banco ou fintech utilizado. Antes de tentar parcelar, vale confirmar com a instituição se o tipo de boleto é elegível.
O parcelamento de boletos afeta o score de crédito?
Por se tratar de uma operação de crédito, o parcelamento pode aparecer no histórico financeiro da pessoa. Pagar as parcelas dentro do prazo contribui para um histórico positivo, o que tende a favorecer o score ao longo do tempo. Atrasos, por outro lado, podem impactar o score de forma negativa e dificultar o acesso a crédito no futuro.
É possível antecipar as parcelas de um boleto parcelado?
Depende da instituição. Algumas permitem a antecipação com desconto proporcional nos juros, o que pode reduzir o custo total da operação. Outras não oferecem essa opção. Antes de contratar o parcelamento, vale consultar as condições de antecipação no app ou canal de atendimento da instituição para ter essa informação disponível caso seja necessária.
Para quem quer organizar o pagamento de boletos e explorar as condições de parcelamento disponíveis para o seu perfil, o app do Mercado Pago oferece opções de pagamento de boletos com saldo em conta ou crédito. Acessar o app e verificar as condições disponíveis pode ser um bom ponto de partida para comparar com outras alternativas antes de tomar uma decisão.
Aplicam-se restrições. Consulte mais informações sobre produtos, serviços e termos de uso em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299