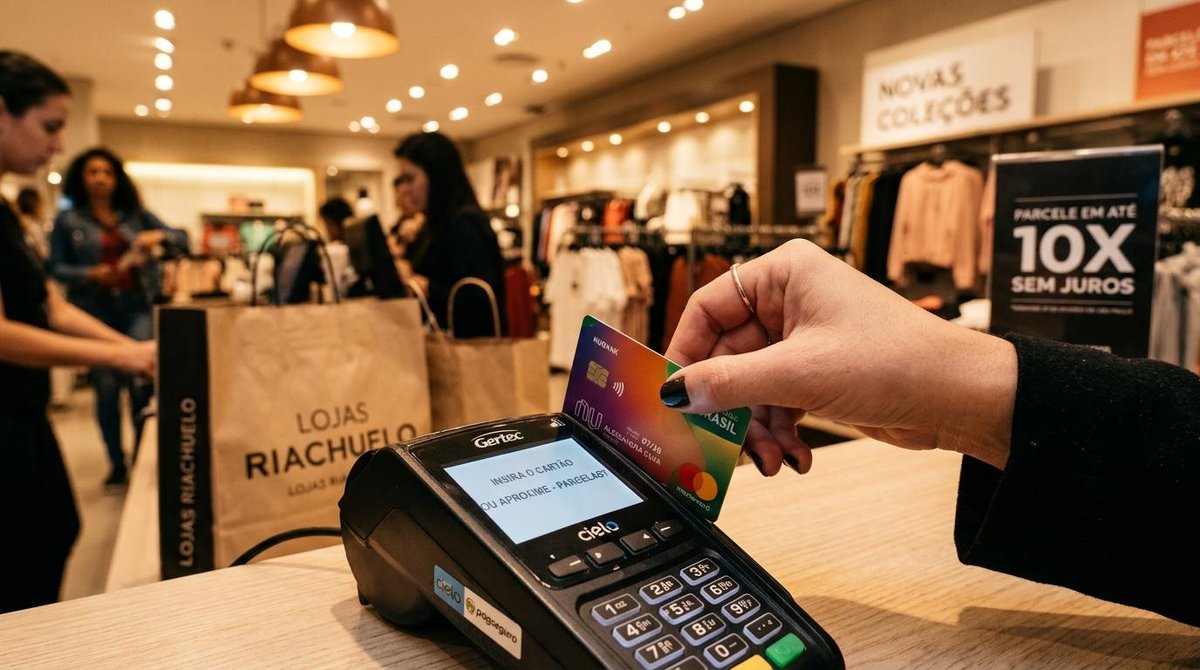

O parcelamento sem juros é a modalidade em que o valor total de um produto é dividido em parcelas iguais, sem acréscimo declarado, mas isso não significa ausência de custo financeiro. No Brasil, os juros costumam estar embutidos no preço do produto antes mesmo de chegar ao caixa. O que parece uma vantagem para quem compra é, na prática, uma estratégia comercial que distribui o custo de formas nem sempre transparentes.
Ao longo deste artigo, você vai entender como essa mecânica funciona por dentro, quem absorve o custo do parcelamento, quando pode valer a pena dividir uma compra e quando buscar desconto à vista, além do cenário atual de discussões entre o Banco Central e o setor varejista sobre o futuro dessa modalidade.
Como o parcelamento sem juros funciona na prática
Quando uma loja oferece parcelamento sem juros, o processo envolve três partes: o lojista, a credenciadora (ou operadora do cartão) e o consumidor. A credenciadora antecipa o valor integral da venda ao lojista, mas cobra uma taxa por esse serviço, chamada de MDR (Merchant Discount Rate). Quanto mais parcelas, maior essa taxa.
Para cobrir esse custo, o lojista ajusta o preço do produto. Um exemplo concreto: imagine um produto que poderia ser vendido por R$800 à vista com margem de lucro satisfatória. Para oferecer parcelamento em 10 vezes "sem juros", o lojista precisa precificar o item em R$1.000, os R$200 de diferença cobrem, em grande parte, o custo financeiro do parcelamento.
O resultado é que o preço anunciado já carrega esse custo embutido. Quem paga à vista pelo mesmo valor de R$1.000 acaba, na prática, subsidiando quem parcela, sem receber nenhum benefício em troca.
Quem paga a conta do parcelamento sem juros no Brasil
No parcelamento sem juros, o custo financeiro não desaparece, ele se redistribui entre diferentes partes da cadeia de pagamento.
O custo para o lojista
O lojista é quem assume o primeiro impacto. A credenciadora cobra taxas de antecipação de recebíveis que variam conforme o número de parcelas: quanto mais longo o prazo, maior o percentual descontado. Essa pressão sobre a margem de lucro leva muitos negócios a repassar o custo ao preço final, o que, como visto, afeta todos os consumidores, independentemente da forma de pagamento escolhida.
Para micro e pequenos negócios, esse custo pode ser ainda mais significativo, já que não contam com o mesmo poder de negociação junto às credenciadoras que grandes redes varejistas têm.
O custo para quem compra
Do lado de quem compra, o custo aparece de forma indireta. Como o preço já inclui o custo do parcelamento, pagar à vista pelo preço cheio significa pagar o mesmo que quem divide em 12 vezes, sem nenhum desconto pela liquidez imediata.
A Lei 13.455/2017 autoriza lojistas a cobrar preços diferentes conforme o meio de pagamento, o que abre espaço para oferecer desconto à vista, no Pix ou no débito. Na prática, porém, essa diferenciação ainda é pouco comum no varejo brasileiro. Quem quiser um preço menor precisa perguntar e nem sempre a resposta será positiva.
O cenário cria uma assimetria: quem parcela usa o crédito como ferramenta de gestão do orçamento, enquanto quem paga à vista arca com um preço que já considera o custo desse crédito.
Parcelamento sem juros no cartão de crédito: quando pode valer a pena
A resposta não é única, depende da situação financeira de cada pessoa e das condições da compra. Alguns critérios ajudam a tomar essa decisão com mais clareza:
- Preço igual à vista e parcelado: se o lojista não oferece desconto para pagamento imediato, parcelar pode ser estratégico. O valor que ficaria parado pode ser aplicado em renda fixa e render durante o período das parcelas.
- Desconto à vista disponível: nesse caso, vale calcular se o desconto supera o rendimento que o dinheiro teria em uma aplicação conservadora. Um desconto de 10% costuma ser difícil de superar com investimentos de curto prazo.
- Impacto no limite do cartão: parcelas comprometem o limite disponível por meses. Quem tem limite ajustado pode se ver sem espaço para emergências.
- Acúmulo de parcelas: o risco mais comum é acumular compras parceladas de diferentes meses e perder o controle do total comprometido na fatura.
A decisão de parcelar ou não envolve mais do que o valor de uma compra isolada. O total de parcelas ativas no cartão precisa caber no orçamento mensal sem comprometer outras despesas e esse cálculo precisa ser feito antes de confirmar a compra, não depois.
O debate sobre o futuro do parcelamento sem juros no Brasil
O parcelamento sem juros está no centro de um debate que envolve o Banco Central, o setor financeiro e o varejo. A discussão ganhou força nos últimos anos com as taxas do crédito rotativo, aquele que incide quando a fatura do cartão não é paga integralmente, chegando a patamares acima de 400% ao ano.
A lógica do Banco Central é a seguinte: ao oferecer parcelamento sem juros com prazos longos, o sistema estimula o uso do crédito de forma ampla. Quando o consumidor não consegue pagar a fatura cheia, cai no rotativo, com taxas que comprometem de forma severa o orçamento. Nesse cenário, o BC chegou a discutir a limitação do número de parcelas conforme o tipo de produto adquirido.
Do outro lado, entidades do comércio argumentam que o parcelamento sem juros sustenta o consumo de famílias com renda menor, que dependem dessa modalidade para acessar bens de maior valor. Para o varejo, restringir o parcelamento significaria queda nas vendas e impacto direto sobre micro e pequenos negócios. O debate segue aberto, sem legislação que proíba ou limite a modalidade até o momento.
Como se organizar para usar o parcelamento sem juros a seu favor
O parcelamento sem juros pode ser uma ferramenta útil, desde que usado com consciência do total comprometido. Um ponto de partida é acompanhar o somatório de todas as parcelas ativas, não apenas o valor de cada fatura mensal. A recomendação de muitos planejadores financeiros é manter o total da fatura do cartão dentro de 30% da renda mensal líquida.
Antes de parcelar, perguntar ao lojista se há desconto para pagamento via Pix, débito ou à vista é um hábito que pode gerar economia real. Mesmo que a resposta seja negativa na maioria das vezes, nos casos em que o desconto existir, o ganho pode ser relevante.
Para quem quer manter o controle das parcelas sem depender de planilhas, apps de conta digital oferecem funcionalidades de acompanhamento de gastos. O app do Mercado Pago, por exemplo, permite visualizar transações e organizar os gastos em um só lugar, o que ajuda a ter uma visão clara do quanto está comprometido mês a mês.
Perguntas frequentes sobre parcelamento sem juros
O parcelamento sem juros existe de verdade ou os juros estão escondidos?
Na prática, os juros estão embutidos no preço do produto. O valor anunciado já considera o custo financeiro do parcelamento, que o lojista repassa ao preço para cobrir as taxas cobradas pela credenciadora. O que não existe é o acréscimo progressivo nas parcelas mas isso não significa ausência de custo. A diferença está em onde esse custo aparece: no preço, não na parcela.
Parcelar sem juros afeta meu score de crédito?
O parcelamento em si não prejudica o score de crédito. O que pode impactar negativamente é o comprometimento alto do limite do cartão ou o atraso no pagamento da fatura. Manter as parcelas em dia e pagar a fatura integralmente contribui para um histórico de crédito saudável.
Qual a diferença entre parcelamento sem juros e parcelamento com juros?
No parcelamento sem juros, o valor total é dividido em parcelas iguais sem acréscimo declarado, o custo está embutido no preço. No parcelamento com juros, há um acréscimo declarado sobre cada parcela, e o valor total pago supera o preço à vista. A diferença principal está na transparência: no segundo caso, o custo financeiro fica visível no contrato ou na tela do checkout.
O parcelamento sem juros pode acabar no Brasil?
Há discussões em curso no Banco Central sobre possíveis limitações ao número de parcelas. Entidades do varejo defendem a manutenção da modalidade, argumentando que ela sustenta o consumo. Até o momento, não há legislação que proíba ou restrinja o parcelamento sem juros, mas o debate segue ativo e pode resultar em mudanças regulatórias nos próximos anos.
Manter o controle das parcelas ativas é uma das formas mais concretas de usar o crédito a favor do próprio orçamento. Se você quer acompanhar seus gastos parcelados e ter uma visão clara das suas finanças mês a mês, vale explorar as funcionalidades do app do Mercado Pago, que reúne controle de gastos, histórico de pagamentos e outras ferramentas de organização financeira em um único lugar.
Aplicam-se restrições. Consulte mais informações sobre produtos, serviços e termos de uso em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299