
Gerenciar a sazonalidade financeira do negócio significa antecipar os ciclos de receita, construir reservas nos meses de pico e ajustar custos e estratégias nos períodos de queda. No Brasil, esse desafio é bem concreto: o comércio concentra grande parte do faturamento anual no Natal, na Black Friday e no Dia das Mães, enquanto janeiro e fevereiro costumam ser meses de baixa para muitos setores. Quem não planeja com antecedência acaba usando o dinheiro do pico para cobrir os buracos do vale — e o ciclo se repete sem evolução.
Ao longo deste artigo, você vai encontrar desde como identificar os padrões sazonais do seu negócio até estratégias concretas para potencializar os meses fortes e usar a baixa temporada de forma ativa. Também são abordados o planejamento do orçamento por período, a gestão do fluxo de caixa e ferramentas digitais que podem ajudar nesse controle.
O que é sazonalidade financeira e como ela impacta o seu negócio
Sazonalidade financeira são as variações cíclicas e previsíveis na receita de um negócio ao longo do ano. Diferente de uma queda inesperada, esses ciclos seguem padrões que se repetem e, por isso, podem ser antecipados e planejados.
Os exemplos no Brasil são variados: sorveterias faturam muito mais no verão do que no inverno, lojas de decoração têm pico no Natal, agências de turismo enchem o calendário nas férias escolares de julho e janeiro, e escolas de idiomas sentem a alta no início do ano letivo. Cada setor tem seu próprio ritmo.
O problema surge quando o negócio trata todos os meses como iguais. Os custos fixos — aluguel, folha de pagamento, contas de serviços — continuam no mesmo valor independentemente de quanto entra no caixa. Quando a receita cai e as despesas permanecem, o desequilíbrio aparece com força.
Como identificar os padrões de sazonalidade nas finanças do negócio
Antes de agir sobre a sazonalidade, é preciso entender quando e como ela se manifesta no seu negócio. Dois caminhos ajudam nessa identificação: o histórico interno e as ferramentas de análise externa.
Análise do histórico de vendas e despesas
O ponto de partida mais confiável é o próprio histórico do negócio. Revisar os dados de receita e despesa dos últimos dois ou três anos permite enxergar padrões com clareza — quais meses concentram as vendas, quais são os mais fracos e se esses comportamentos se repetem com regularidade.
A forma mais prática de fazer isso é organizar as entradas e saídas mês a mês em uma planilha. Com essa visão, a curva sazonal do negócio fica visível: você identifica os picos, os vales e as transições entre eles. Esse mapeamento é a base de qualquer planejamento financeiro sazonal consistente.
Ferramentas e fontes de dados para mapear ciclos
Além do histórico interno, há fontes externas que ajudam a entender o comportamento do setor como um todo. O Google Trends é uma ferramenta gratuita que mostra a variação de interesse por produtos ou serviços ao longo do tempo — útil para confirmar se os padrões do negócio acompanham o mercado ou se há algo específico da operação.
Apps de gestão financeira também contribuem nesse processo. Como exemplo, o app do Mercado Pago oferece relatórios de vendas que permitem visualizar o desempenho por período, o que facilita a identificação de padrões sazonais sem precisar consolidar dados manualmente. Esse tipo de recurso complementa a análise da planilha e agiliza a tomada de decisão.
Planejamento financeiro para gerenciar a sazonalidade do negócio mês a mês
Com os padrões mapeados, o próximo passo é criar um planejamento financeiro que respeite a realidade de cada período do ano, em vez de tratar todos os meses como iguais.
Orçamento diferenciado por período
Um dos erros mais comuns em negócios sazonais é projetar a mesma receita para todos os meses do ano. Essa abordagem leva a expectativas irreais e decisões financeiras mal calibradas — como contratar pessoal ou aumentar estoque em momentos errados.
A alternativa é construir um orçamento sazonal: metas de receita e limites de despesa ajustados por mês ou trimestre, com base nos padrões identificados. Um negócio de moda praia, por exemplo, pode projetar 60% da receita anual entre outubro e março, e estruturar os gastos de cada período de acordo com essa distribuição. Essa visão diferenciada transforma o planejamento em um instrumento real de gestão.
Reserva financeira: quanto guardar e como calcular
A reserva financeira é o mecanismo que sustenta o negócio durante os meses de baixa. Para calculá-la com critério, o caminho envolve alguns passos concretos:
- Some todos os custos fixos mensais do negócio (aluguel, salários, serviços, obrigações fiscais).
- Multiplique esse valor pelo número de meses de baixa temporada que o negócio costuma enfrentar.
- Adicione uma margem de segurança de 15% a 20% sobre o total, para cobrir imprevistos ou quedas mais acentuadas que o esperado.
O valor resultante é a meta de reserva que deve ser construída ao longo dos meses de alta. Esse montante precisa ter prioridade sobre reinvestimentos ou distribuição de lucros — a reserva não é sobra, é uma obrigação financeira do negócio.
Guardar esse valor em uma conta separada da conta operacional ajuda a evitar que o dinheiro seja usado antes do momento necessário. Contas digitais com rendimento automático são uma boa opção para manter a reserva rendendo enquanto aguarda o momento de uso.
Estratégias para os meses de alta e baixa na sazonalidade financeira
Gerenciar a sazonalidade financeira do negócio vai além de sobreviver aos meses fracos. Envolve também extrair o máximo dos períodos de pico e usar a baixa temporada de forma estratégica.
Como potencializar os resultados na temporada de alta
Os meses de pico exigem preparação antecipada. Chegar no auge da demanda sem estoque suficiente, sem equipe treinada ou sem canais de venda funcionando bem significa perder receita que não volta.
Algumas ações que fazem diferença nesse período:
- Reforço de estoque com base na projeção de vendas do histórico anterior.
- Contratação temporária planejada com antecedência para não sobrecarregar a equipe fixa.
- Campanhas de marketing lançadas semanas antes do pico, não no dia em que ele começa.
- Diversificação dos meios de pagamento — aceitar Pix, cartão de crédito, débito e boleto reduz o risco de perder vendas por limitação de forma de pagamento.
A preparação antecipada é o que diferencia negócios que apenas participam da alta temporada daqueles que a aproveitam ao máximo.
O que fazer nos meses de baixa além de cortar custos
Reduzir despesas nos meses fracos é necessário, mas não suficiente. A baixa temporada pode ser uma fase de investimento estratégico — e esse é o ângulo que muitos negócios deixam de explorar.
Algumas ações que transformam a baixa temporada em alavanca para o próximo ciclo:
- Treinamento da equipe: com menos movimento, há mais espaço para capacitação sem prejudicar o atendimento.
- Manutenção preventiva: equipamentos, sistemas e espaço físico custam menos para manter do que para reparar em emergência.
- Teste de novos produtos ou serviços complementares: o período de baixa é ideal para experimentar sem o risco de comprometer a operação principal.
- Campanhas de pré-venda para a próxima alta: gerar receita antecipada e criar expectativa no público antes do pico seguinte.
- Renegociação de contratos com fornecedores: com menos pressão operacional, há mais tempo e energia para revisar condições comerciais.
A baixa temporada bem aproveitada não apenas sustenta o negócio — ela o prepara para crescer no próximo ciclo de alta.
Gestão do fluxo de caixa durante ciclos sazonais do negócio
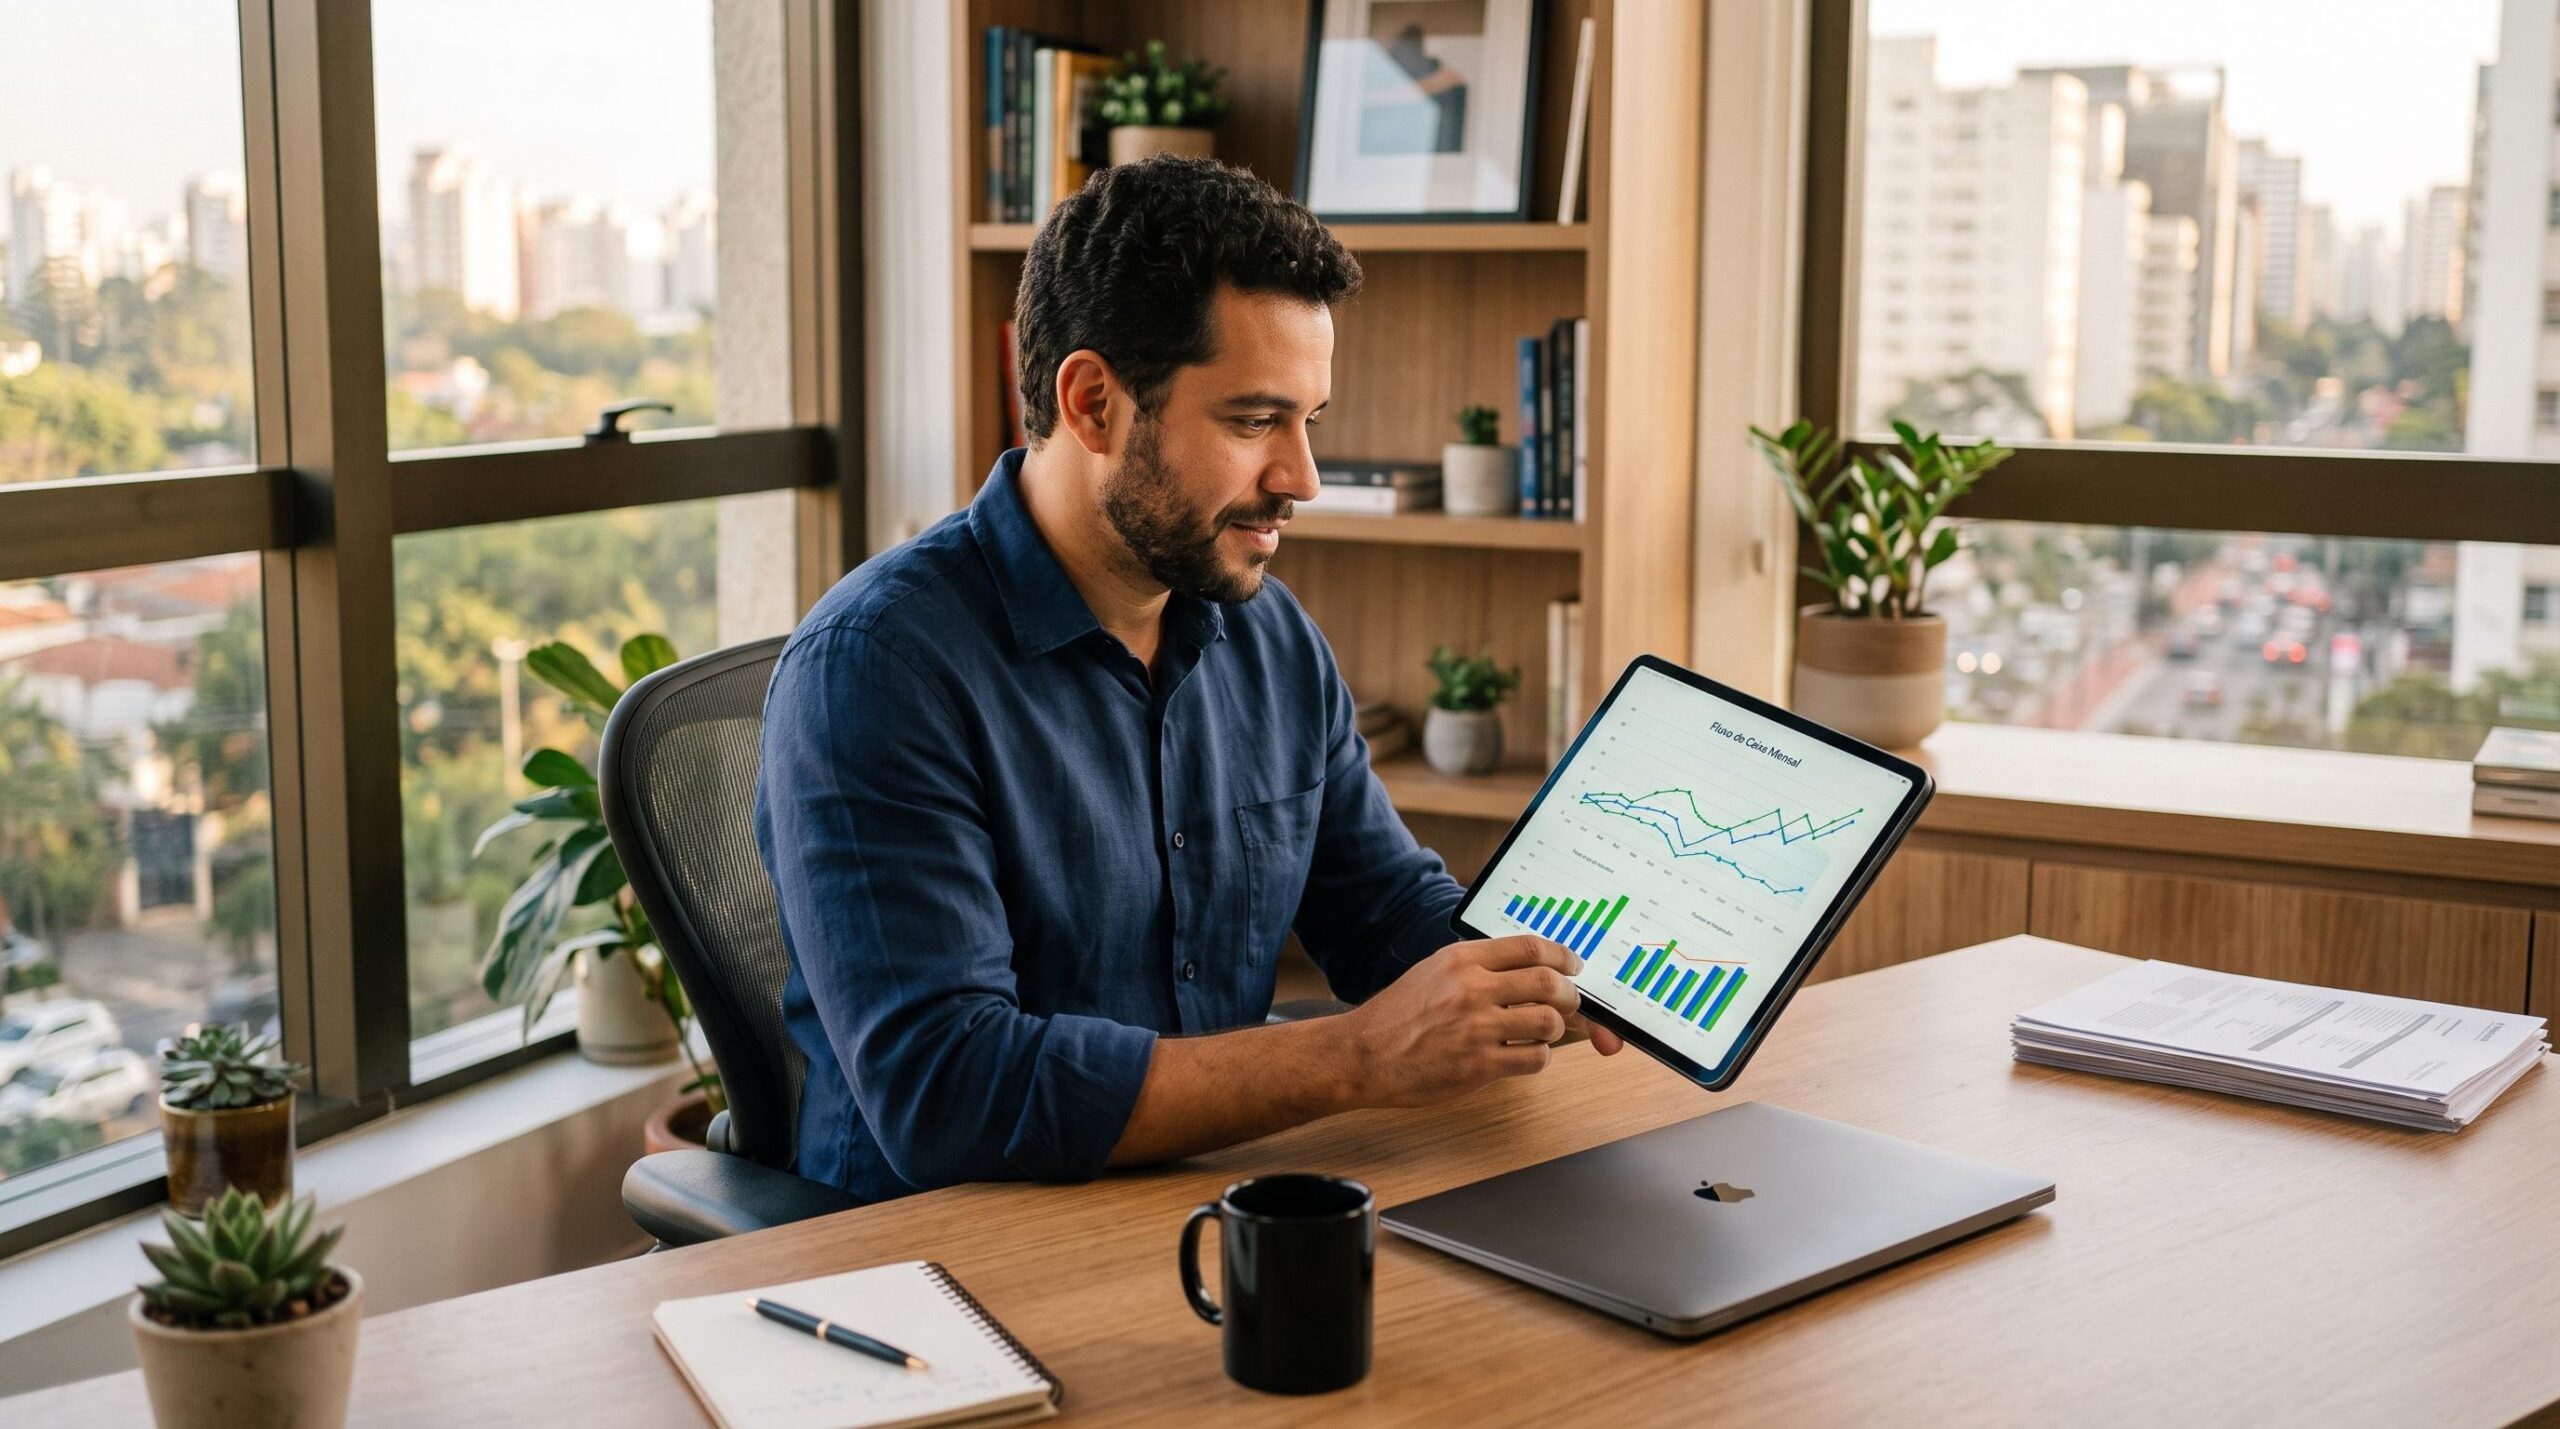
O fluxo de caixa é o termômetro da saúde financeira de qualquer negócio, e em operações sazonais ele exige atenção redobrada. Projetar as entradas e saídas por período — e não apenas no mês corrente — permite antecipar apertos e tomar decisões com mais margem de manobra.
Um ponto que impacta diretamente esse controle é a separação entre as finanças pessoais e as do negócio. Misturar as duas contas distorce a leitura do caixa e dificulta qualquer análise confiável. Abrir uma conta digital PJ é um passo concreto para resolver isso — e hoje há opções sem tarifa de manutenção que também oferecem rendimento sobre o saldo.
Quando os meses de baixa chegam antes do esperado ou com mais intensidade, a antecipação de recebíveis pode ser um recurso útil para manter o caixa positivo sem recorrer a crédito de alto custo. Nesse contexto, apps de gestão financeira funcionam como aliados no controle diário. O app do Mercado Pago, por exemplo, oferece conta PJ com rendimento automático e relatórios de vendas integrados, o que facilita o acompanhamento do fluxo de caixa em tempo real — sem substituir um planejamento financeiro estruturado, mas complementando-o.
Perguntas frequentes sobre sazonalidade financeira nos negócios
Qual a diferença entre sazonalidade e crise financeira no negócio?
A sazonalidade é cíclica e previsível — ela se repete em períodos parecidos a cada ano e pode ser planejada com antecedência. Uma crise financeira, por outro lado, surge de forma inesperada e exige respostas emergenciais. Negócios que confundem as duas situações tendem a tomar decisões precipitadas nos meses de baixa, como cortes excessivos ou busca por crédito desnecessário, quando o que precisam é de um plano sazonal bem estruturado.
Como saber se o meu negócio é sazonal?
O caminho mais confiável é analisar o histórico de vendas de pelo menos dois anos e verificar se há meses com queda ou aumento recorrente de receita. Se o padrão se repete, o negócio tem sazonalidade. Fatores externos como clima, datas comemorativas e calendário escolar também ajudam a confirmar essa leitura e a entender o que impulsiona cada ciclo.
É possível eliminar o impacto da sazonalidade nas finanças?
Eliminar por completo não é possível, mas reduzir o impacto está ao alcance de qualquer negócio com planejamento. A diversificação de produtos ou serviços e a construção de uma reserva financeira são as estratégias que mais suavizam a curva de receita ao longo do ano. Negócios com mais de uma fonte de receita tendem a sentir menos os efeitos dos períodos de baixa.
Quem tem um negócio sazonal sabe que a estabilidade financeira não vem dos meses de pico — vem de como esses meses são gerenciados. Ter uma ferramenta que acompanhe o fluxo de caixa em tempo real faz diferença nesse processo. O app do Mercado Pago oferece conta PJ com rendimento automático e relatórios de vendas integrados, recursos que ajudam a manter o controle financeiro tanto nos momentos de alta quanto nos de baixa. Vale conhecer e avaliar se faz sentido para a sua operação.
Consulte condições e tarifas em: