
Quando o preço à vista e o parcelado são idênticos, a taxa de juros já está embutida no valor do produto, ou seja, pagar à vista não gera economia real. Nesse cenário, parcelar em 12x sem juros e manter o valor total aplicado em um investimento de liquidez diária pode gerar um rendimento extra que, do contrário, ficaria parado na sua conta. Essa é a lógica central por trás de uma das estratégias mais subestimadas de gestão financeira pessoal.
Ao longo deste artigo, você vai encontrar os critérios para avaliar quando o parcelamento vale a pena de verdade, como calcular o impacto das parcelas no seu orçamento mensal, a estratégia de investir enquanto parcela, os riscos que costumam passar despercebidos e um checklist prático para tomar decisões mais conscientes antes de cada compra.
Quando as compras parceladas em 12x sem juros valem a pena de verdade
A primeira pergunta a fazer antes de parcelar não é "cabe no bolso?", é "o preço à vista é diferente do parcelado?". Se os valores são iguais, o custo do financiamento já foi repassado para o preço do produto, independentemente de como você paga. Nesse caso, parcelar em 12x sem juros é, no mínimo, neutro para o seu bolso e pode ser vantajoso se você souber usar o dinheiro que sobra a cada mês.
O cenário muda quando o lojista oferece desconto para pagamento à vista. Imagine um eletrodoméstico que custa R$2.400 à vista ou R$2.640 em 12x sem juros declarados. Aqui, o parcelamento tem juros embutidos, e a comparação precisa ser feita com atenção. Um desconto de 10% à vista, por outro lado, pode superar o rendimento que o dinheiro teria investido no mesmo período e aí vale pagar de uma vez.
Antes de decidir, vale pesquisar o preço do produto em outros canais. Um celular que aparece por R$1.800 em 12x sem juros em uma loja pode estar disponível por R$1.500 à vista em outro estabelecimento. Nesse caso, o "sem juros" é apenas um artifício de apresentação, não uma vantagem real. Ferramentas de comparação de preços online ajudam a identificar esse tipo de situação com agilidade.
O parcelamento sem juros vale a pena de verdade quando o preço é competitivo, o valor à vista e parcelado são equivalentes e você tem disciplina para não gastar o dinheiro que ficou disponível no mês.
Como calcular o impacto das parcelas no seu orçamento mensal
Antes de parcelar qualquer compra, vale entender quanto do seu orçamento já está comprometido com prestações e como uma nova parcela afeta sua margem de manobra financeira.
A regra do comprometimento máximo com parcelas
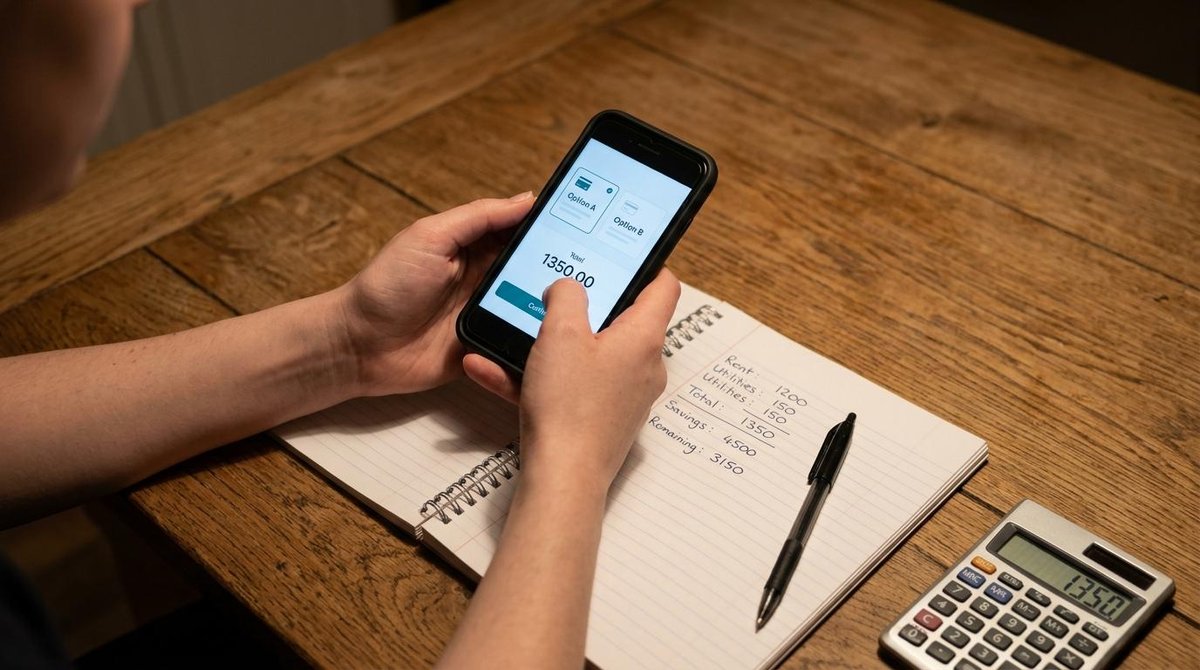
Uma referência útil para quem quer manter as finanças sob controle é a regra dos 15%: o total de parcelas mensais, incluindo financiamentos, carnês e compras parceladas no cartão, não deveria ultrapassar 15% da renda líquida mensal. Para uma pessoa com renda de R$4.000 líquidos, isso representa R$600 em parcelas. Se você já tem R$450 comprometidos com outras prestações, uma nova parcela de R$200 já ultrapassa esse limite e começa a comprimir o espaço para despesas essenciais e imprevistos.
Esse percentual não é uma lei universal, mas serve como ponto de partida para uma avaliação honesta. Quem tem despesas fixas mais altas ou uma reserva de emergência menor precisa ser ainda mais criterioso antes de assumir novos compromissos mensais.
Teste de estresse: simule uma queda na sua renda
O teste de estresse pessoal é um exercício pouco conhecido, mas muito eficaz. Ele consiste em somar todas as parcelas ativas, incluir a nova compra que você está considerando e projetar esse total para os próximos 12 meses. Em seguida, simule uma redução de 10% a 20% na sua renda, uma situação que pode acontecer por mudança de emprego, redução de horas ou queda nas vendas para quem trabalha por conta própria.
Se o orçamento não suporta esse cenário hipotético, a compra pode esperar ou ser reconsiderada. Dados da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) indicam que cerca de 78% das famílias brasileiras estão endividadas, e aproximadamente 85% das dívidas estão ligadas ao cartão de crédito. Esse dado mostra que o parcelamento, quando feito sem planejamento, tende a se acumular de forma silenciosa até comprometer o equilíbrio financeiro.
Parcelar sem juros e investir o restante: como essa estratégia funciona
A lógica dessa estratégia é direta: se o preço à vista e parcelado são iguais, você pode parcelar a compra e manter o valor total disponível aplicado em um investimento de alta liquidez, como um CDB com resgate diário ou o Tesouro Selic. A cada mês, você usa apenas a parcela que vence, enquanto o restante continua rendendo.
Para tornar isso concreto: imagine um produto de R$1.200 parcelado em 12x de R$100. Se você mantiver os R$1.200 aplicados em uma conta que rende com base na taxa Selic, ao longo de 12 meses o rendimento acumulado poderia representar um ganho real, mesmo que modesto. O valor exato depende da taxa vigente no período, mas a lógica permanece: o dinheiro trabalha para você enquanto as parcelas correm.
Esse ganho pode parecer pequeno em uma compra isolada. A diferença aparece quando essa prática vira um hábito consistente, cada compra parcelada se torna uma oportunidade de manter mais dinheiro rendendo por mais tempo. Com o passar dos meses, o efeito acumulado começa a fazer diferença no saldo da conta.
Para colocar essa estratégia em prática, contas digitais com rendimento automático do saldo são aliadas úteis. No caso do Mercado Pago, por exemplo, o saldo disponível na conta pode render de forma automática, sem que a pessoa precise fazer aplicações manuais. Isso reduz a fricção e aumenta a chance de manter o hábito no longo prazo.
Armadilhas das compras parceladas em 12x sem juros que passam despercebidas
O parcelamento sem juros tem uma imagem positiva e, em muitos casos, merece. Mas há riscos menos óbvios que merecem atenção antes de cada decisão de compra.
- Acúmulo invisível de parcelas: três ou quatro compras parceladas de valores "pequenos" podem somar uma fatia considerável da renda mensal sem que a pessoa perceba, já que cada uma parece inofensiva isoladamente.
- Efeito anchoring: o foco tende a recair sobre o valor da parcela, "só R$80 por mês", em vez do valor total da compra. Isso distorce a percepção do custo real e facilita decisões por impulso.
- Sazonalidade ignorada: parcelas que se acumulam em meses com gastos extras, IPVA, IPTU, material escolar, festas de fim de ano, podem pressionar o orçamento em momentos já difíceis.
- Limite do cartão comprometido: um cartão com boa parte do limite ocupada por parcelas reduz a capacidade de lidar com emergências ou aproveitar oportunidades de compra importantes.
- Falsa sensação de poder de compra: a facilidade do parcelamento pode criar a ilusão de que a renda é maior do que realmente é, levando a decisões financeiras desalinhadas com a realidade.
Esses riscos não tornam o parcelamento uma má escolha, tornam a atenção ativa uma necessidade. Quem monitora o total comprometido e revisa as parcelas com regularidade tem muito mais controle sobre o próprio orçamento.
Checklist antes de parcelar: perguntas que ajudam na decisão
Um exercício de reflexão rápido antes de cada compra parcelada pode evitar arrependimentos futuros. As perguntas abaixo funcionam como um filtro mental:
- O preço à vista é menor? Se sim, qual é a diferença em reais? Esse desconto supera o rendimento que o dinheiro teria investido no mesmo período?
- Já tenho outras parcelas ativas? Qual é o total comprometido por mês? Esse valor está dentro dos 15% da minha renda líquida?
- Se minha renda cair nos próximos meses, consigo manter essa parcela? O orçamento aguenta um cenário de redução de 10% a 20% na entrada mensal?
- Essa compra é uma necessidade ou um desejo que pode esperar? Adiar por um ou dois meses mudaria alguma coisa na minha vida?
- Tenho o valor total disponível para investir enquanto parcelo? Se sim, a estratégia de rendimento pode ser aplicada. Se não, o parcelamento está financiando uma compra que o orçamento atual não comporta.
Esse exercício leva poucos minutos e tende a filtrar as compras por impulso das que realmente fazem sentido para o momento financeiro de cada pessoa. Com o tempo, as perguntas passam a surgir de forma automática e a qualidade das decisões melhora junto.
Perguntas frequentes sobre compras parceladas em 12x sem juros
Parcelar em 12x sem juros é a mesma coisa que pagar à vista?
Se o preço é idêntico nas duas modalidades, o custo total para a pessoa consumidora é o mesmo. A diferença está na distribuição do pagamento ao longo do tempo e no possível rendimento que o dinheiro disponível poderia gerar se mantido aplicado durante o período.
O parcelamento sem juros pode prejudicar meu score de crédito?
O parcelamento em si não prejudica o score. O que pode afetar negativamente é o comprometimento excessivo do limite do cartão ou o atraso no pagamento das faturas, situação que gera juros rotativos e pode levar à inadimplência, esta sim com impacto direto na pontuação de crédito.
Como saber se o lojista embutiu juros no preço do parcelamento?
O caminho mais confiável é comparar o preço do produto em diferentes lojas e canais de venda. Se o valor à vista em outro estabelecimento for menor do que o preço parcelado no local em questão, há indícios de que os juros foram incorporados ao valor. Ferramentas de comparação de preços online ajudam nessa verificação.
Vale a pena antecipar parcelas de uma compra sem juros?
Depende das condições oferecidas. Se o cartão ou banco oferece desconto real na antecipação, pode valer a pena analisar. Se não há desconto, manter o dinheiro investido até o vencimento de cada parcela tende a ser mais vantajoso do que antecipar sem contrapartida.
Manter o dinheiro rendendo enquanto as parcelas correm é uma estratégia ao alcance de qualquer pessoa e começa com uma conta que faça esse trabalho de forma automática. Contas digitais com rendimento automático do saldo, como a do Mercado Pago, podem ser um ponto de partida prático para quem quer colocar essa lógica em ação no dia a dia.
Aplicam-se restrições. Consulte mais informações sobre produtos, serviços e termos de uso em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299