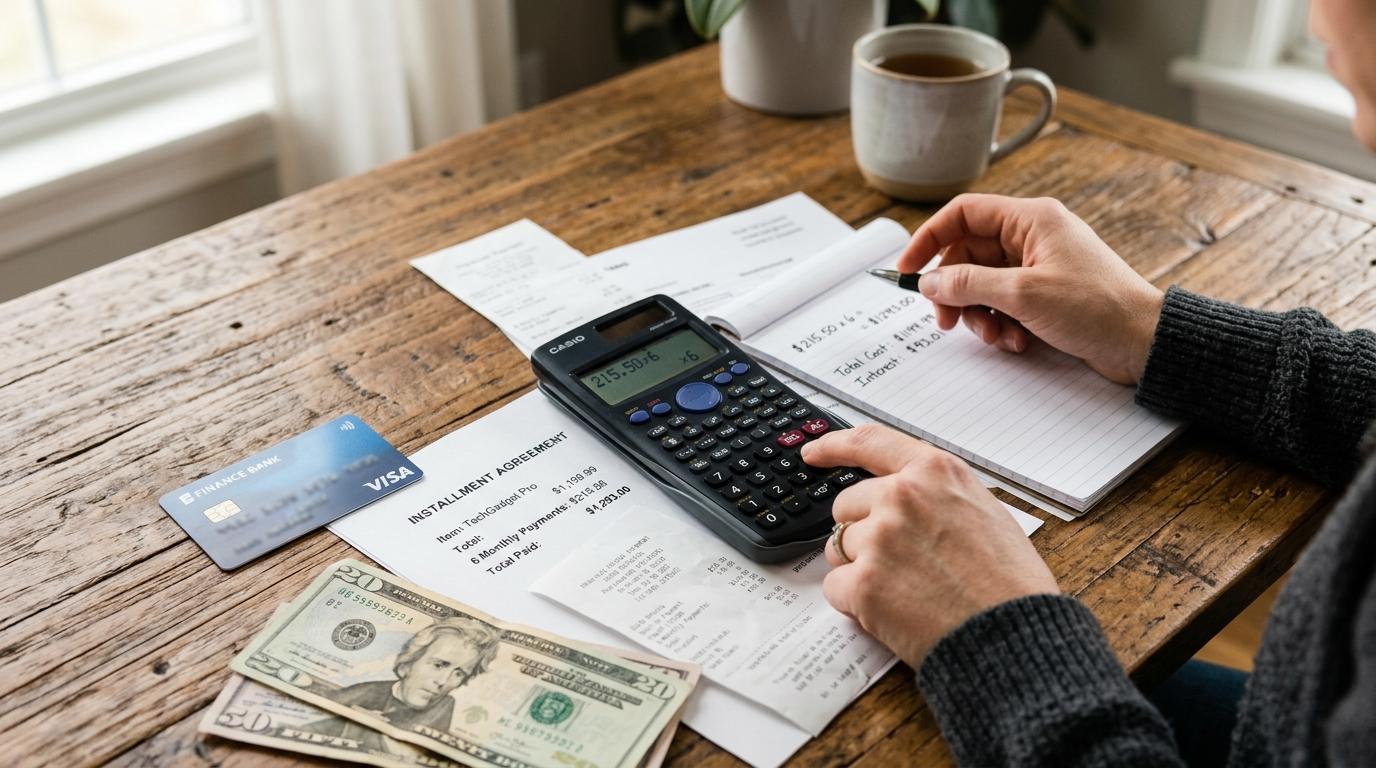

O custo real de uma compra parcelada se calcula somando ao preço original todos os encargos envolvidos: juros, IOF e tarifas administrativas. O resultado dessa soma, comparado ao preço à vista, revela o quanto o parcelamento custa de fato. O indicador que reúne tudo isso em um único número é o CET (Custo Efetivo Total), exigido por lei antes de qualquer contratação de crédito.
Ao longo deste artigo, você vai encontrar um passo a passo com exemplos numéricos do cotidiano brasileiro, fórmulas para aplicar em planilhas como Excel e Google Sheets, o guia de uso da Calculadora do Cidadão do Banco Central e duas variáveis externas, a inflação e o cashback, que podem mudar o resultado final da conta.
Por que a parcela mensal pode esconder o custo real da compra
O valor de cada parcela costuma parecer confortável no orçamento, mas nem sempre reflete o quanto você vai pagar ao todo. Dois mecanismos tornam essa conta menos transparente do que deveria.
Taxa de juros nominal e taxa real: qual é a diferença
A taxa nominal é o número anunciado pelo vendedor ou pela instituição financeira, por exemplo, “1,99% ao mês”. Esse percentual, porém, não considera a capitalização composta, o IOF nem outras despesas que incidem sobre a operação.
A taxa real, calculada com todos esses elementos, costuma ser mais alta. Uma taxa de 1,99% ao mês, ao ser convertida para o período anual com capitalização composta, resulta em aproximadamente 26,6% ao ano. Quando se somam IOF e tarifas, esse número sobe ainda mais, o que explica por que o CET anual pode surpreender quem só olha para a taxa mensal divulgada.
O que está por trás do “parcelado sem juros”
A expressão “sem juros” não significa ausência de custo financeiro. Em muitos casos, o custo já foi incorporado ao preço cheio do produto antes mesmo de a oferta ser exibida.
O sinal mais claro de juro embutido é a ausência de desconto para pagamento à vista. Se um produto custa R$ 800 no Pix e também R$ 800 em 10 vezes, pode parecer neutro, mas se o mesmo produto tivesse desconto de 10% no Pix em outra loja, o parcelamento “sem juros” estaria custando exatamente esses 10% a mais. Comparar o preço à vista com Pix ou débito e o preço parcelado é o caminho mais direto para identificar esse custo oculto.
Componentes que formam o custo real de uma compra parcelada
Antes de fazer qualquer cálculo, vale conhecer cada elemento que encarece o parcelamento. Identificar esses itens no contrato ou na fatura é o primeiro passo para não pagar mais do que o necessário.
Os principais componentes são:
- Juros remuneratórios: o percentual cobrado pelo uso do crédito ao longo do tempo
- IOF (Imposto sobre Operações Financeiras): tributo federal que incide sobre operações de crédito
- Tarifas administrativas: cobranças por serviços como análise de crédito ou emissão de boleto
- Anuidade proporcional do cartão: parcela do custo anual do cartão que recai sobre o período do parcelamento
Com esses itens em mente, a leitura do CET e do contrato de crédito passa a fazer muito mais sentido.
CET: o indicador que reúne todos os custos
O Custo Efetivo Total é um percentual anual obrigatório por lei, definido pela Resolução CMN 3.517, que engloba juros, tributos e todas as despesas de uma operação de crédito. Toda instituição financeira é obrigada a informá-lo antes da contratação.
O CET é o indicador mais confiável para comparar duas ofertas de parcelamento. Dois financiamentos com a mesma taxa nominal podem ter CETs diferentes se um cobrar tarifa de cadastro e o outro não. Por isso, comparar sempre o CET, e não só a taxa anunciada, evita surpresas na fatura.
IOF e tarifas administrativas
O IOF incide sobre operações de crédito no Brasil, incluindo compras parceladas financiadas pelo cartão. Para operações de crédito rotativo e parcelamento com juros, a alíquota diária de 0,0082% se soma a uma alíquota fixa de 0,38%, o que representa um custo adicional sobre o valor financiado.
Em compras internacionais parceladas, o IOF costuma ser ainda mais elevado, com alíquota diferenciada sobre o valor da transação em moeda estrangeira. As tarifas administrativas variam por instituição e devem constar no contrato, mas muitas vezes passam despercebidas por aparecerem com nomes técnicos.
Anuidade do cartão e custo de manutenção do crédito
A anuidade do cartão de crédito é um custo fixo anual que, quando distribuído pelos meses de uso, representa um encargo adicional em cada compra parcelada. Se a anuidade anual é de R$ 240 e o parcelamento dura 12 meses, há R$ 20 por mês de custo indireto que poucas pessoas somam ao valor da compra.
Esse raciocínio vale sobretudo quando o cartão é usado quase que exclusivamente para aquela compra. Nesse caso, a anuidade proporcional compõe de fato o custo de aquisição do produto.
Passo a passo para calcular o custo real do parcelamento
Com os componentes identificados, é hora de colocar os números no papel. Três métodos, do mais acessível ao mais preciso, ajudam a chegar ao custo real sem depender de achismo.
Use o preço à vista como referência de comparação
O método mais acessível parte de uma subtração simples. A fórmula é: (valor total parcelado – preço à vista) / preço à vista × 100.
Por exemplo: um produto custa R$ 1.000 à vista no Pix e R$ 1.120 em 12 parcelas de R$ 93,33. O cálculo fica (1.120 – 1.000) / 1.000 × 100 = 10% de juro embutido no período total. Esse percentual já revela se o parcelamento vale a pena em relação ao preço original, mesmo antes de calcular a taxa mensal.
Aplique fórmulas de planilha para descobrir a taxa real
Para quem quer ir além do percentual total, a função =TAXA() no Excel ou no Google Sheets calcula a taxa mensal real a partir de três variáveis: nper (número de parcelas), pgto (valor da parcela, em negativo) e vp (valor presente, o preço à vista).
Com o exemplo anterior, a fórmula seria: =TAXA(12; -93,33; 1000). O resultado aproximado é 0,80% ao mês, que anualizado com capitalização composta resulta em cerca de 10% ao ano. Para trazer o valor futuro ao presente e comparar diferentes cenários, a função =VP() complementa esse cálculo com facilidade.
Simule na Calculadora do Cidadão do Banco Central
A Calculadora do Cidadão é uma ferramenta gratuita e oficial disponível no site do Banco Central do Brasil. O passo a passo de uso é:
- Acesse o site do Banco Central (bcb.gov.br) e procure por “Calculadora do Cidadão”
- Selecione a opção “Financiamento com prestações fixas (Tabela Price)”
- Preencha o campo “Valor do financiamento” com o preço à vista (R$ 1.000 no exemplo)
- Informe o número de meses (12)
- Preencha o campo “Valor da prestação” com R$ 93,33
- Clique em “Calcular” e leia a taxa mensal e anual geradas
O resultado confirma a taxa mensal e ainda exibe o custo total do financiamento, o que facilita a comparação com outras ofertas sem precisar de nenhuma fórmula manual.
Variáveis externas que alteram o custo real do parcelamento
O cálculo não termina nos juros e nas taxas. Dois fatores externos podem mudar a percepção, e o valor real, do que você paga ao longo dos meses.
Como a inflação pode reduzir o peso das parcelas
Quando a taxa de juros do parcelamento fica abaixo da inflação acumulada no período, o poder de compra do dinheiro cai mais do que o custo do crédito. Em termos práticos, se você parcela a 8% ao ano e o IPCA acumulado no mesmo período é de 10%, o custo real do crédito foi negativo: as parcelas futuras “pesam” menos do que o dinheiro que você teria gasto à vista hoje.
Isso não significa que parcelar seja sempre vantajoso. Em contextos de juros altos, como os que o Brasil viveu em diversos períodos recentes, o efeito se inverte e o custo real do parcelamento supera a inflação com folga. O ponto é que o contexto macroeconômico faz parte da equação e merece atenção antes de qualquer decisão.
Cashback e programas de pontos como desconto tardio
O cashback funciona como um desconto que chega depois da compra. Para calcular o retorno real, a fórmula é: (valor do cashback recebido / custo total parcelado) × 100. Se você pagou R$ 1.120 em 12 parcelas e recebeu R$ 56 de cashback, o retorno foi de 5%, o que reduz o custo efetivo do parcelamento pela metade no exemplo anterior.
Programas de pontos seguem lógica semelhante, mas exigem atenção ao valor de resgate, pois nem sempre 1 ponto equivale a R$ 0,01. Apps de pagamento e cartões de crédito costumam oferecer esse tipo de benefício. O app do Mercado Pago, por exemplo, oferece cashback em compras realizadas com o cartão, o que pode reduzir o custo final do parcelamento dependendo da oferta vigente. Vale comparar as condições de diferentes produtos antes de escolher.
Exemplo completo: quanto custa de verdade uma compra parcelada em 12 vezes
Para consolidar tudo em um único cenário, considere um produto disponível por R$ 2.400 à vista no Pix ou em 12 parcelas de R$ 220 no cartão de crédito. O passo a passo do cálculo fica assim:
- Custo total parcelado: 12 × R$ 220 = R$ 2.640
- Diferença em relação ao preço à vista: R$ 2.640 – R$ 2.400 = R$ 240
- Percentual de juro embutido: (240 / 2.400) × 100 = 10% no período
- Taxa mensal via =TAXA(): =TAXA(12; -220; 2400) ≈ 0,80% ao mês
- CET estimado: considerando IOF de 0,38% + alíquota diária sobre 12 meses, o CET anual fica em torno de 10,5% a 11% ao ano, dependendo das tarifas do emissor
Para decidir entre pagar à vista ou parcelar, vale comparar esse custo com o rendimento de um investimento conservador. Um CDB a 100% do CDI com taxa próxima a 10,5% ao ano renderia, em 12 meses, aproximadamente R$ 252 sobre R$ 2.400 investidos. Nesse cenário, o rendimento do investimento cobriria o custo do parcelamento, o que tornaria as duas opções praticamente equivalentes, com leve vantagem para quem parcela e mantém o dinheiro investido.
Fazer essa comparação antes de cada compra relevante transforma o parcelamento de um hábito automático em uma decisão financeira consciente.
Perguntas frequentes sobre o custo real de compras parceladas
Parcelado sem juros tem custo real?
Pode ter. Quando o preço à vista e o preço parcelado são idênticos, o custo financeiro pode estar incorporado ao preço cheio do produto. Para identificar, compare o valor cobrado no Pix ou débito com o total das parcelas: se não houver desconto para pagamento imediato, há boa chance de o juro já estar embutido.
O que é o CET e onde encontrar essa informação?
O Custo Efetivo Total é um percentual anual que reúne juros, IOF e tarifas de uma operação de crédito. Por determinação do Banco Central, toda instituição financeira é obrigada a informar o CET antes da contratação. Você pode encontrá-lo no contrato de crédito, na proposta de financiamento ou na fatura detalhada do cartão.
Qual ferramenta gratuita ajuda a calcular juros de parcelamento?
A Calculadora do Cidadão do Banco Central é a opção mais completa e oficial: basta acessar bcb.gov.br e selecionar “Financiamento com prestações fixas”. Para quem prefere planilhas, as funções =TAXA(nper; pgto; vp) e =VP() no Google Sheets ou Excel entregam o mesmo resultado sem precisar de conexão com a internet.
Quando vale mais a pena pagar à vista do que parcelar?
Pagar à vista compensa quando o desconto oferecido supera o rendimento que o dinheiro teria se ficasse aplicado pelo mesmo período do parcelamento. Se um produto tem 15% de desconto no Pix e o seu investimento rende 10% ao ano, pagar à vista é a escolha mais vantajosa do ponto de vista financeiro.
Ter controle sobre o custo real das compras parceladas é uma das formas mais concretas de proteger o orçamento no dia a dia. Ferramentas digitais podem ajudar nesse processo: o app do Mercado Pago, por exemplo, permite acompanhar os gastos no cartão, visualizar o histórico de compras e verificar ofertas de cashback, o que dá mais visibilidade sobre o quanto cada parcelamento custa de fato ao longo dos meses. Independentemente da ferramenta escolhida, o hábito de fazer a conta antes de parcelar faz toda a diferença.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299