
Repartir o 13º salário entre poupança, investimento e gastos exige, antes de tudo, um diagnóstico honesto do seu momento financeiro. Não existe uma fórmula única que sirva para todo mundo: a divisão ideal varia conforme a presença de dívidas, a existência de uma reserva de emergência e as metas de curto e longo prazo. O princípio orientador, no entanto, é claro: priorize primeiro as dívidas de juros altos, depois a segurança financeira e, por último, os gastos planejados.
Ao longo deste artigo, você vai encontrar três cenários reais com percentuais ajustáveis para cada perfil financeiro, uma visão prática de onde alocar cada fatia do dinheiro, estratégias para lidar com a pressão de consumo do fim de ano e um método para transformar essa lógica em hábito ao longo do ano inteiro.
13º salário: quanto você vai receber de verdade
Antes de planejar qualquer divisão, vale saber com qual valor você pode contar. O cálculo parte do salário bruto dividido por 12 e multiplicado pelo número de meses trabalhados no ano. Quem trabalhou o ano completo recebe o valor integral; quem entrou na empresa em julho, por exemplo, recebe metade.
Sobre esse valor bruto incidem descontos de INSS e IRRF, que reduzem o montante que chega à conta. Uma pessoa com salário bruto de R$ 4.000 e que trabalhou o ano todo poderia receber, após descontos, algo próximo de R$ 3.300, dependendo da faixa de tributação. Por isso, o planejamento deve partir sempre do valor líquido, não do bruto.
O calendário de pagamento também importa para organizar as decisões. A primeira parcela deve ser paga até 30 de novembro, sem descontos de INSS e IR. A segunda parcela, com os descontos, deve ser paga até 20 de dezembro. Conhecer essas datas ajuda a planejar com antecedência em vez de reagir na hora do depósito.
Diagnóstico financeiro antes de repartir o 13º salário
Saber o valor líquido é só o começo. O passo seguinte é fazer um raio-X das suas finanças para entender em qual situação você se encontra. Liste todas as dívidas em aberto e anote as taxas de juros de cada uma: cartão de crédito e cheque especial costumam ter as taxas mais elevadas do mercado e corroem qualquer tentativa de progresso financeiro.
Verifique também se você já conta com uma reserva de emergência formada. Sem ela, qualquer imprevisto pode derrubar o planejamento e gerar novas dívidas. Ao mesmo tempo, mapeie os gastos obrigatórios que se acumulam no início do ano: IPVA, IPTU, material escolar e outras despesas sazonais que chegam em janeiro e fevereiro.
Há um fator que costuma ser ignorado nos guias financeiros: a pressão emocional do fim de ano. A combinação de festas, presentes e promoções cria um ambiente propício para decisões impulsivas. Ter clareza sobre a situação financeira antes de receber o dinheiro é o que permite resistir a esse tipo de pressão sem culpa e sem arrependimento depois.
Três cenários para repartir o 13º salário entre poupança, investimento e gastos
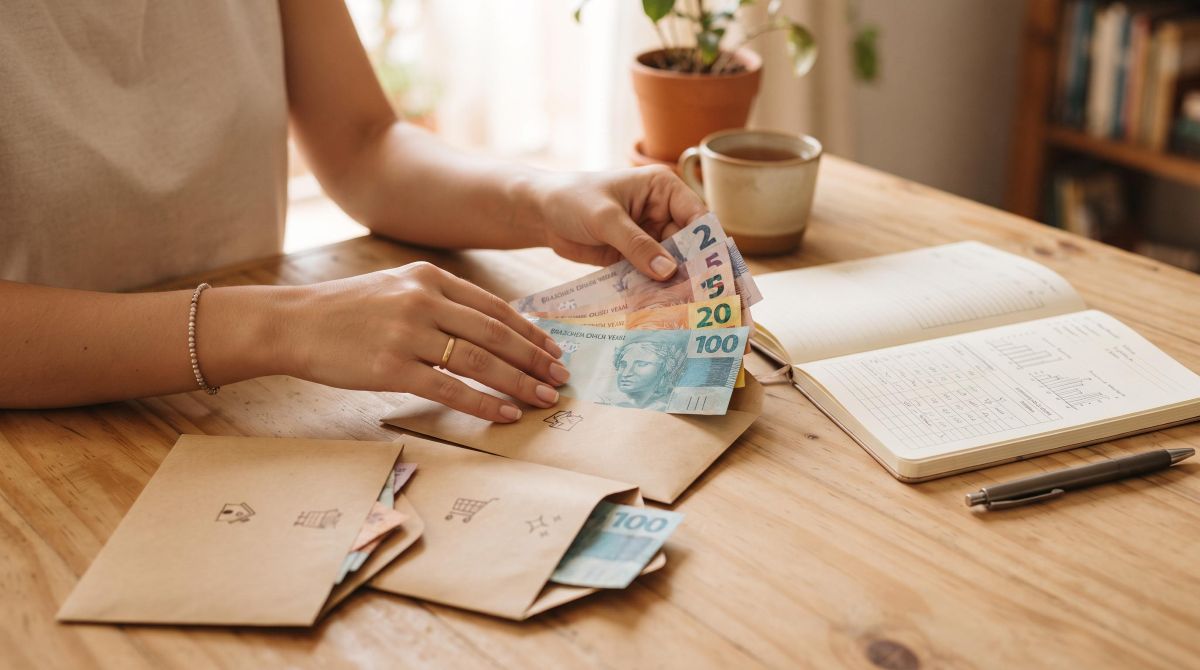
A divisão do 13º salário ganha mais sentido quando se adapta ao momento financeiro de cada pessoa. Veja três cenários com sugestões de percentuais que podem servir como ponto de partida.
Cenário 1: quem tem dívidas de juros altos
Quem carrega dívidas de cartão de crédito ou cheque especial enfrenta taxas que podem superar 300% ao ano. Nesse contexto, uma possibilidade seria destinar entre 60% e 70% do 13º para quitar ou reduzir essas dívidas. O raciocínio é direto: eliminar um custo de 15% ao mês tem um impacto financeiro muito maior do que qualquer rendimento de investimento disponível no mercado.
Os outros 20% poderiam ir para uma mini reserva de emergência, mesmo que pequena. Ter um colchão mínimo evita que qualquer imprevisto futuro gere novas dívidas. O restante, entre 10% e 20%, pode cobrir os gastos essenciais de fim de ano, como presentes e confraternizações, com um teto definido de antemão.
Cenário 2: sem dívidas, mas sem reserva de emergência
Quem já quitou as dívidas mas ainda não tem reserva formada vive em uma situação de vulnerabilidade financeira. Uma sugestão para esse perfil seria alocar 50% do 13º na construção da reserva de emergência, com o objetivo de acumular o equivalente a três a seis meses de despesas mensais ao longo do tempo.
Os outros 30% poderiam ir para investimentos de baixo risco, como Tesouro Selic ou CDBs de liquidez diária, enquanto os 20% restantes cobrem gastos planejados de fim de ano. O 13º, nesse caso, funciona como um impulso para sair da zona de risco sem abrir mão de aproveitar a época.
Cenário 3: com reserva formada e finanças estáveis
Quem já tem reserva de emergência e as contas em dia pode usar o 13º com mais liberdade para construir patrimônio. Uma divisão possível seria destinar entre 40% e 50% para investimentos diversificados, incluindo renda fixa e, se o perfil permitir, alguma exposição a renda variável.
Entre 20% e 30% poderiam ir para metas de médio e longo prazo, como a entrada de um imóvel, uma viagem ou a aposentadoria. O restante, também entre 20% e 30%, pode ser destinado a gastos e experiências, sem culpa, porque a base financeira já está estruturada. Vale reforçar que todos esses percentuais são sugestões adaptáveis, não regras fixas.
Onde alocar cada fatia do 13º salário: opções de poupança e investimento
Depois de definir os percentuais, o próximo passo é escolher onde colocar cada parcela do dinheiro. As opções variam conforme o prazo e o nível de risco que cada pessoa aceita.
Poupança e CDBs de liquidez diária para a reserva
A caderneta de poupança tem como principais atrativos a liquidez imediata e a proteção do Fundo Garantidor de Créditos (FGC) para valores até R$ 250 mil. O rendimento, porém, costuma ficar abaixo de outras alternativas disponíveis hoje.
Os CDBs de liquidez diária em contas digitais podem oferecer rendimento superior, atrelado ao CDI, com a mesma facilidade de resgate. Como exemplo ilustrativo, o app do Mercado Pago oferece rendimento automático sobre o saldo em conta, o que pode ser útil para quem quer que o dinheiro da reserva não fique parado enquanto não é usado. Essa não é a única opção disponível: outros bancos e fintechs oferecem produtos similares, e vale comparar as condições antes de escolher.
Tesouro Direto e renda fixa para metas de médio prazo
Para quem pensa em metas com horizonte de um a três anos, o Tesouro Selic é uma referência consolidada: acompanha a taxa básica de juros, tem liquidez diária e é considerado um dos investimentos de menor risco no Brasil. O rendimento tende a superar a poupança na maioria dos cenários de taxa Selic elevada.
LCI e LCA (Letras de Crédito Imobiliário e do Agronegócio) são outra alternativa de renda fixa com um benefício relevante: são isentas de Imposto de Renda para pessoa física. O ponto de atenção é que costumam ter prazos mínimos de carência, o que as torna mais indicadas para valores que não precisam de liquidez imediata.
Renda variável: quando faz sentido considerar
Ações, fundos de ações e ETFs oferecem potencial de retorno maior no longo prazo, mas carregam volatilidade que pode assustar quem não está acostumado. Uma queda temporária no valor investido faz parte do funcionamento desse mercado.
Em geral, a renda variável faz mais sentido para quem já tem reserva de emergência formada e pode manter o dinheiro investido por cinco anos ou mais sem precisar resgatar. Para quem está começando ou ainda está no cenário 1 ou 2, concentrar os recursos em renda fixa tende a ser mais adequado ao momento.
Como transformar a lógica do 13º salário em hábito financeiro permanente
A experiência de dividir o 13º com critério pode funcionar como um treino para o orçamento mensal. A regra 50/30/20 oferece uma referência adaptável: 50% da renda líquida para necessidades fixas, 30% para desejos e lazer, e 20% para poupança e investimentos. Esses percentuais não são rígidos, mas ajudam a criar uma estrutura de partida.
Para colocar em prática no dia a dia, algumas ferramentas podem ajudar:
- Planilhas de controle financeiro (inclusive as gratuitas do Google Sheets)
- Apps de gestão de orçamento pessoal
- Pix agendado para separar automaticamente os valores no dia do recebimento do salário
- Contas separadas para reserva, investimento e gastos correntes
A consistência ao longo dos doze meses tende a gerar muito mais impacto do que uma única decisão bem tomada no fim do ano. O 13º é uma oportunidade de dar um salto, mas o que consolida o progresso financeiro é o que acontece nos outros onze meses.
Perguntas frequentes sobre como repartir o 13º salário
Vale mais a pena quitar dívidas ou investir o 13º salário?
Depende da taxa de juros da dívida em comparação com o rendimento do investimento. Dívidas de cartão de crédito e cheque especial costumam ter juros muito superiores a qualquer rendimento disponível no mercado financeiro, o que torna a quitação a escolha mais vantajosa do ponto de vista financeiro na maioria dos casos.
Qual o valor ideal para uma reserva de emergência?
A referência mais comum é ter entre três e seis meses de despesas mensais guardados em uma aplicação de liquidez diária. Quem tem renda variável ou trabalha por conta própria pode considerar uma reserva maior, de seis a doze meses. O 13º pode ser o impulso para começar ou reforçar esse colchão financeiro.
Preciso pagar imposto de renda sobre investimentos feitos com o 13º?
O IR incide sobre o rendimento gerado, não sobre o valor investido. CDBs e Tesouro Direto têm IR regressivo: quanto maior o prazo, menor a alíquota, que parte de 22,5% para aplicações de até 180 dias e chega a 15% para prazos acima de 720 dias. Poupança, LCI e LCA são isentas de IR para pessoa física.
Como evitar gastar o 13º salário por impulso?
Definir a divisão do dinheiro antes de receber é o passo mais eficaz. No mesmo dia em que o valor cair na conta, separe cada parcela para o destino definido, seja por transferência, Pix ou aplicação. Estabelecer um teto claro para os gastos de fim de ano e manter uma lista de compras planejada também reduz as chances de decisões por impulso.
Se o 13º ainda não caiu na conta, este é o momento de definir os destinos. Uma opção para quem quer evitar que o dinheiro fique parado enquanto decide a melhor alocação é usar um app de conta digital que ofereça rendimento automático sobre o saldo. O app do Mercado Pago, por exemplo, pode ser uma alternativa para quem busca essa praticidade no dia a dia enquanto organiza os próximos passos do planejamento financeiro.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299